Nhịp hồi sau chuỗi giảm hai phiên liên tiếp
Diễn biến ngày 15/9 cần đặt trong bối cảnh hai phiên liền trước. Theo đó, phiên 11/9 VN-Index giảm tới 34,02 điểm (-1,86%) xuống 1.795,21 điểm, VN30-Index giảm 2,03%, với thanh khoản khớp lệnh trên HOSE tăng 36% so với phiên trước - riêng thanh khoản rổ VN30 buổi chiều tăng 63% so với phiên sáng, cho thấy áp lực bán gia tăng thực sự chứ không đơn thuần là điều chỉnh kỹ thuật nhẹ. Sang phiên 14/9, VN-Index tiếp tục giảm 6,98 điểm (-0,39%) xuống 1.788,23 điểm, HNX-Index giảm 0,74 điểm xuống 271,94 điểm; toàn thị trường có 85 mã tăng, 229 mã giảm, 54 mã đứng giá, tổng giá trị giao dịch khoảng 19.538 tỷ đồng.
Bước sang phiên 15/9, ghi nhận hết phiên sáng VN-Index đã tăng 14,11 điểm (+0,79%) lên 1.802,34 điểm, HNX-Index tăng 0,45 điểm lên 272,39 điểm; riêng UPCoM-Index giảm 1,33 điểm (-1,06%). Đà tăng được nới rộng trong phiên chiều: theo số liệu đóng cửa chính thức được ghi nhận, VN-Index kết phiên tăng 22,92 điểm (+1,28%) lên 1.811,15 điểm, tổng giá trị giao dịch trên HOSE vượt 16.600 tỷ đồng (khối lượng khớp lệnh khoảng 642,5 triệu đơn vị). Khối ngoại mua ròng phiên thứ hai liên tiếp, giá trị khoảng 717 tỷ đồng trên HOSE (tính chung cả thị trường gồm HNX, UPCoM khoảng 730 tỷ đồng), tập trung vào VCB (hơn 228 tỷ đồng), BSR (158 tỷ đồng) và BID (125 tỷ đồng).
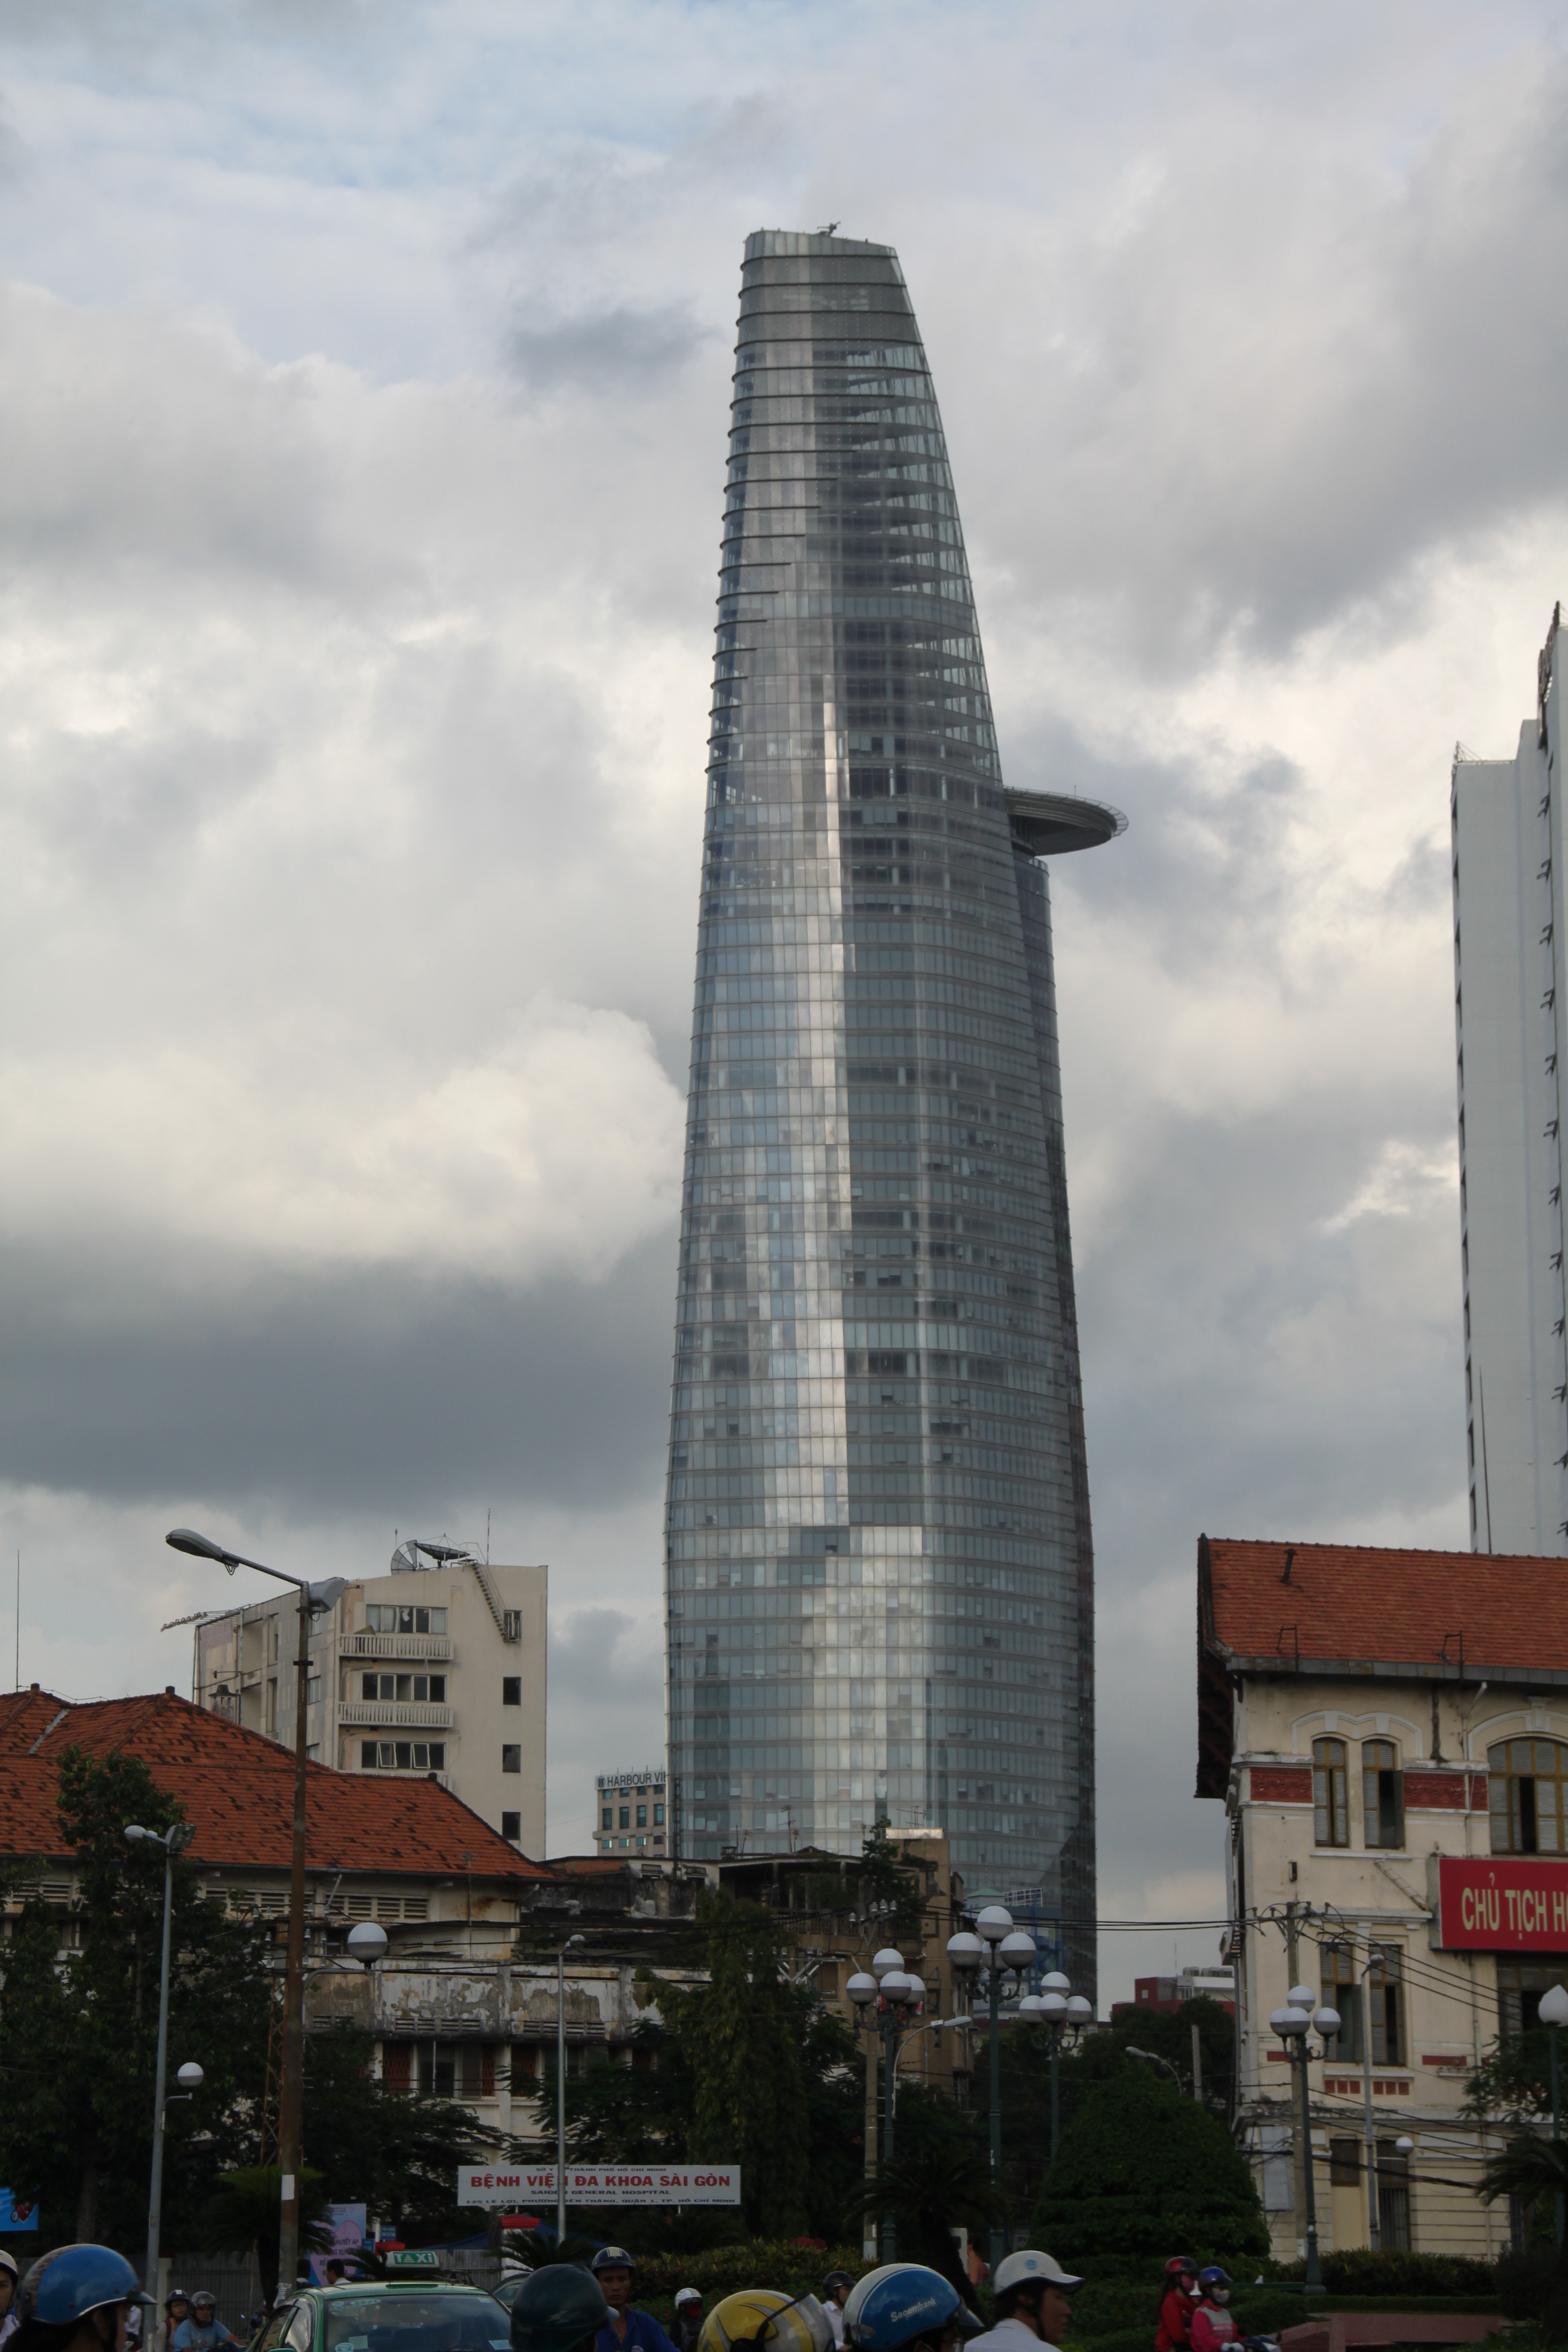
Tòa nhà Bitexco Financial Tower tại trung tâm TP.HCM - biểu tượng khu vực tài chính, nơi tập trung nhiều công ty chứng khoán và tổ chức tài chính. Ảnh: Gary Todd/Wikimedia Commons.
Hồi phục có bền hay chỉ là phản ứng kỹ thuật?
Điểm đáng chú ý nhất của phiên 15/9 không chỉ là mức tăng điểm, mà là độ rộng thị trường cải thiện rõ so với hai phiên giảm liền trước - dấu hiệu cho thấy lực cầu bắt đáy đã lan tỏa chứ không dừng ở một vài mã trụ. Để đánh giá chất lượng nhịp hồi phục này, có thể theo dõi thêm độ rộng, thanh khoản so với các phiên giảm trước, và đặc biệt là việc nhóm VN30 - nơi tập trung áp lực bán trong hai phiên 11/9 và 14/9 có tăng tương xứng với chỉ số chung hay không.
Đặc biệt, trước đó từng ghi nhận một chi tiết đáng chú ý: trong các phiên gần đây, đã có hai nhịp hồi phục của VN-Index vượt qua tham chiếu nhưng đều thất bại do biến động của riêng cổ phiếu VIC - cho thấy chỉ số chung vẫn đang phụ thuộc khá nhiều vào diễn biến của một vài mã vốn hóa lớn, thay vì một xu hướng tăng đồng thuận trên diện rộng. Vùng 1.780-1.800 điểm hiện đóng vai trò vùng hỗ trợ gần; các mốc 1.830 điểm và xa hơn là 1.880 điểm được xem là ngưỡng cần chinh phục để cải thiện cấu trúc kỹ thuật trung hạn.
Nhóm ngành dẫn dắt và câu chuyện cổ phiếu SSB
Dòng tiền phiên 15/9 tập trung khá rõ ở nhóm ngân hàng - tài chính, với các mã VCB, BID, CTG, SSB, VPB được khối ngoại giải ngân mạnh, bên cạnh một số mã vốn hóa lớn khác như HPG, VHM. Nhóm dầu khí - năng lượng cũng có diễn biến tích cực, trong bối cảnh giá dầu Brent tăng lên 105,68 USD/thùng và WTI lên 101,39 USD/thùng do lo ngại nguồn cung và bất ổn địa chính trị; cổ phiếu BSR đóng cửa tăng trần với khối lượng khớp lệnh khoảng 23,7 triệu đơn vị, GAS tăng 6,6%.
Đáng chú ý, cổ phiếu SSB (SeABank) đang được chú ý đặc biệt: mã này đóng cửa tăng trần lên 20.900 đồng/cổ phiếu - vùng giá cao nhất kể từ tháng 8/2023 (tính từ đầu tháng 6/2026, SSB đã tăng khoảng 40%). Đồng thời, theo thông tin được công bố, SSB sẽ được FTSE Russell đưa vào rổ chỉ số FTSE Global All Cap, có hiệu lực từ 21/9, đúng thời điểm việc nâng hạng Việt Nam có hiệu lực. Đây là một trong số ít trường hợp cổ phiếu Việt Nam được xác nhận cụ thể sẽ vào rổ chỉ số toàn cầu ngay đợt đầu, khác với nhóm cổ phiếu "được kỳ vọng hưởng lợi" nói chung. Cùng chiều, nhóm cổ phiếu họ Gelex hồi phục mạnh sau phiên giảm sàn trước đó, với GEE và GEL đóng cửa tăng trần, GEX tăng 3,14%.
Ba biến số vĩ mô đang được thị trường theo dõi
Diễn biến phiên 15/9 không tách rời khỏi ba yếu tố bên ngoài. Thứ nhất, cuộc họp chính sách của Cục Dự trữ Liên bang Mỹ (Fed) diễn ra trong hai ngày 15-16/9; dự báo gần đây của Goldman Sachs và JPMorgan, theo đó Fed được kỳ vọng sẽ điều chỉnh lãi suất tại cuộc họp này - khảo sát của Reuters công bố ngày 14/9 cho thấy khoảng 85% chuyên gia được hỏi nghiêng về khả năng Fed tăng lãi suất thêm 25 điểm cơ bản, khiến tâm lý thận trọng bao trùm các thị trường mới nổi trước khi có kết quả chính thức. Thứ hai, Ngân hàng Nhà nước công bố tỷ giá trung tâm USD/VND ở mức 25.617 đồng/USD, tăng 10 đồng so với phiên trước và là mức cao nhất từ trước đến nay - diễn biến có thể gây thêm áp lực lên dòng vốn ngoại và chi phí tài chính của doanh nghiệp vay ngoại tệ. Thứ ba, giá dầu thế giới tăng vừa hỗ trợ nhóm cổ phiếu dầu khí trong nước, vừa tiềm ẩn rủi ro đẩy chi phí đầu vào và lạm phát lên cao hơn.
Về nhận định xu hướng, TVS Research dự báo VN-Index trong tháng 9 nhiều khả năng dao động trong vùng 1.780-1.880 điểm, với kịch bản tăng ở nửa đầu tháng rồi chịu áp lực điều chỉnh trở lại vào nửa cuối tháng - một phần do các yếu tố chốt lời quanh mốc nâng hạng.
Nâng hạng FTSE: tiến độ thực tế và những con số cần thận trọng
FTSE Russell/LSEG đã chính thức xác nhận chuyển Việt Nam từ nhóm thị trường Cận biên (Frontier) lên nhóm Thị trường mới nổi thứ cấp (Secondary Emerging Market) trong hệ thống FTSE Global Equity Index Series, có hiệu lực từ ngày 21/9/2026. Điểm cần lưu ý là việc đưa cổ phiếu Việt Nam vào các bộ chỉ số toàn cầu sẽ được triển khai theo nhiều giai đoạn, kéo dài đến tháng 9/2027, chứ không phải một lần duy nhất.
Về dòng vốn đi kèm, các ước tính của những công ty chứng khoán trong nước cho thấy dòng vốn thụ động trong đợt đầu nâng hạng có thể ở quanh 230-240 triệu USD, tùy kịch bản và phương pháp tính của từng tổ chức nghiên cứu (một số báo làm tròn thành khoảng 240 triệu USD), dự kiến tập trung vào khoảng 27 cổ phiếu, trong đó có VPB, VHM, MCH, FPT, MSN. Đây là ước tính của các công ty chứng khoán, không phải con số cam kết từ chính FTSE Russell, nên chỉ nên xem là kịch bản cơ sở, do còn phụ thuộc tỷ trọng thực tế của Việt Nam trong từng chỉ số, tỷ lệ tài sản thụ động mô phỏng theo, giới hạn free-float từng mã và thời điểm các quỹ tái cân bằng danh mục.
Riêng con số 4,45 tỷ USD từng được nhắc đến nhiều, đây là kịch bản tích cực về tổng dòng vốn thụ động trong toàn bộ quá trình nâng hạng do SSI Research ước tính, không phải cam kết dòng tiền từ FTSE Russell hay riêng một quỹ/tổ chức cụ thể nào như Vanguard. Đây là kịch bản phụ thuộc vào tỷ trọng của Việt Nam trong rổ FTSE Emerging All Cap và quy mô các quỹ mô phỏng chỉ số tại từng thời điểm, nên không nên hiểu là lượng vốn chắc chắn sẽ chảy vào thị trường trong ngắn hạn. Với doanh nghiệp và nhà đầu tư, các con số này nên được coi là kịch bản ước tính để tham khảo, không phải dự báo dòng tiền chính thức.
Tín hiệu từ nhóm phân bón và công nghiệp
Trong ngày 15/9, một dữ liệu doanh nghiệp thuộc chuỗi cung ứng nông nghiệp đáng chú ý là của Công ty cổ phần Phốt Pho Apatit Việt Nam (mã PAT, tên gọi theo đăng ký tại Trung tâm Lưu ký và Bù trừ Chứng khoán Việt Nam - VSDC): đây là ngày giao dịch không hưởng quyền để nhận phần cổ tức còn lại của năm 2025 bằng tiền mặt, tỷ lệ 29% (tương đương 2.900 đồng/cổ phiếu); ngày đăng ký cuối cùng là 16/9 và ngày thanh toán dự kiến 25/9. Với khoảng 25 triệu cổ phiếu đang lưu hành, tổng số tiền chi trả ước khoảng 72,5 tỷ đồng. PAT là doanh nghiệp khai thác, chế biến quặng apatit - nguyên liệu đầu vào quan trọng cho ngành sản xuất phân bón trong nước, nên diễn biến dòng tiền/cổ tức của doanh nghiệp này có ý nghĩa tham chiếu với chuỗi cung ứng vật tư nông nghiệp.
Ở nhóm công nghiệp, như đã nêu ở phần trên, các mã thuộc hệ sinh thái Gelex (GEE, GEL, GEX) đóng cửa phiên 15/9 đều tăng mạnh - diễn biến đáng chú ý với các doanh nghiệp trong chuỗi cung ứng thiết bị điện, hạ tầng công nghiệp.
Doanh nghiệp và nhà đầu tư nên theo dõi gì
Tổng hợp lại, phiên 15/9 cho thấy tín hiệu hồi phục về mặt điểm số và độ rộng, nhưng bản chất vẫn là một nhịp giằng co giữa lực cầu bắt đáy, áp lực bán tiềm ẩn tại nhóm vốn hóa lớn, diễn biến tỷ giá và sự chú ý của thị trường đối với cuộc họp Fed cũng như mốc nâng hạng FTSE. Với doanh nghiệp ngành công nghiệp, nông nghiệp, nông thôn đang hoặc có kế hoạch huy động vốn qua kênh chứng khoán, hai mốc thời gian đáng chú ý nhất trong tuần tới là kết quả cuộc họp Fed (16/9, giờ Mỹ) và ngày nâng hạng FTSE chính thức có hiệu lực (21/9) - cả hai đều có thể tác động tới thanh khoản và khẩu vị rủi ro chung của thị trường, hơn là chỉ nhìn vào biến động điểm số của một phiên đơn lẻ.