Tuy nhiên, để chính sách đi vào thực tế, cần làm rõ tiêu chí xác định đất bỏ hoang, mức thuế và cách tính thuế, đồng thời phân biệt với những trường hợp dự án chậm triển khai do nguyên nhân khách quan.
Tại Hội thảo “Chiến lược phát triển và đầu tư bất động sản sau Nghị quyết 21 và những cập nhật chính sách” tổ chức sáng 22/9, TS. Phan Đức Hiếu, Ủy viên Thường trực Ủy ban Kinh tế và Tài chính của Quốc hội, Đại biểu Quốc hội khóa XVI, cho rằng chính sách tài chính, thuế đối với đất chậm đưa vào sử dụng cần tiếp tục được nghiên cứu để bảo đảm đánh đúng hành vi sử dụng đất lãng phí.
Theo ông Hiếu, việc nâng chi phí đối với đất chậm được đưa vào khai thác có thể góp phần hạn chế tình trạng giữ đất không sử dụng. Tuy nhiên, cùng với đó, nhà đầu tư cũng phải thay đổi cách tiếp cận khi lập và triển khai dự án, trong đó tính toán cả những rủi ro có thể khiến dự án không thể tiếp tục và phương án rút lui, cơ cấu lại khoản đầu tư nếu không còn đủ năng lực thực hiện.
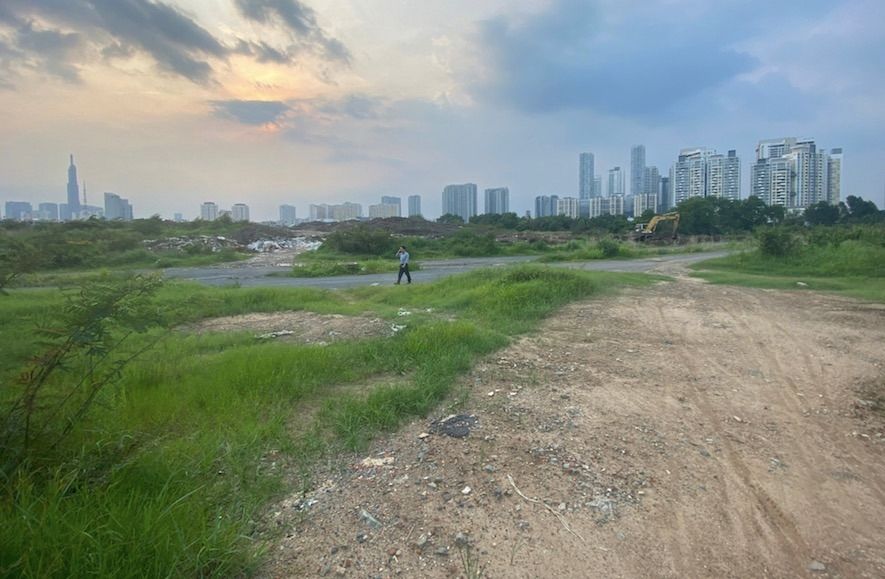
Khó xác định đất nào là “bỏ hoang”
Theo TS. Phan Đức Hiếu, một trong những yếu tố quan trọng để biến quyền sử dụng đất thành nguồn lực là phải nâng cao hiệu quả sử dụng đất. Chính sách tài chính và thuế có thể được sử dụng để tạo thêm động lực đưa đất vào khai thác, thay vì để đất chậm được sử dụng hoặc bỏ hoang trong thời gian dài.
Nghị quyết 21 định hướng có chính sách thuế cao hơn đối với đất bỏ hoang. Tuy nhiên, theo ông Hiếu, việc cụ thể hóa chủ trương này còn đặt ra nhiều vấn đề pháp lý.
Trước hết là câu hỏi thế nào được xem là đất chậm đưa vào sử dụng và thế nào là đất bỏ hoang. Với các dự án đầu tư, tình trạng chậm triển khai có thể được xác định dựa trên tiến độ và các quy định liên quan. Nhưng với đất của cá nhân hoặc tổ chức, việc xác định đất đã bị bỏ hoang hay chưa sẽ phức tạp hơn.
Cùng với đó là bài toán xác định mức thuế cao hơn. Chính sách cần trả lời được mức thuế áp dụng là bao nhiêu, tính trên cơ sở nào và sử dụng dữ liệu gì để xác định nghĩa vụ tài chính. Nếu thiếu thông tin đầy đủ, việc áp dụng thuế có thể khó bảo đảm tính công bằng và phù hợp giữa các trường hợp khác nhau.
“Đây vẫn là một vấn đề thách thức về pháp lý và cần tiếp tục nghiên cứu để hoàn thiện trong các luật pháp sắp tới”, ông Hiếu nói.
Một tình huống khác cũng cần được phân định rõ là các dự án chậm triển khai do nguyên nhân khách quan. Chẳng hạn, nhà đầu tư có thể gặp vướng mắc về thủ tục hoặc quy hoạch khiến tiến độ dự án bị kéo dài. Nếu tất cả các trường hợp này đều bị xem là sử dụng đất chậm và áp mức thuế cao hơn thì có thể không phản ánh đúng nguyên nhân của việc chậm triển khai.
Theo TS. Phan Đức Hiếu, nhà đầu tư có thể yên tâm về vấn đề này bởi pháp luật từ lâu đã có những quy định loại trừ đối với các trường hợp nhất định. Trong đó, thời hạn thực hiện dự án có thể được loại trừ đối với trường hợp bất khả kháng hoặc chậm làm thủ tục. Đây là nội dung đã được quy định trong Luật Đất đai 2024.
Tuy nhiên, theo ông Hiếu, chính sách cũng cần tính đến một trường hợp khác có thể xảy ra trong thực tế: dự án ban đầu được đánh giá có khả năng triển khai nhưng sau đó nhà đầu tư gặp khó khăn về tài chính và không còn đủ năng lực tiếp tục.
Đây là tình huống khác với việc cố tình giữ đất nhưng không triển khai. Vì vậy, việc xử lý cần đặt trong tổng thể cơ chế quản lý dự án, nghĩa vụ của nhà đầu tư và các quy định về tái cơ cấu khoản đầu tư.
Nhà đầu tư phải tính cả khả năng rút lui
Từ vấn đề này, TS. Phan Đức Hiếu cho rằng cách lập dự án của doanh nghiệp cũng cần thay đổi. Rủi ro tài chính và những khó khăn phát sinh trong quá trình triển khai không nên được xem là yếu tố xảy ra ngoài dự tính mà cần được tính toán ngay từ đầu như một phần của rủi ro dự án.
Nhà đầu tư không chỉ cần tính toán phương án để dự án thành công mà còn phải dự trù tình huống dự án không thể tiếp tục thực hiện. Trong đó có khả năng rút lui và cơ cấu lại khoản đầu tư nếu doanh nghiệp không còn đủ năng lực triển khai.
Theo ông Hiếu, điều này đặc biệt quan trọng trong bối cảnh chính sách hướng tới việc nâng cao hiệu quả sử dụng đất. Khi một nhà đầu tư không còn khả năng thực hiện dự án, việc tiếp tục giữ đất chỉ vì dự án đã được phê duyệt có thể làm chậm quá trình đưa nguồn lực này đến một chủ thể có khả năng khai thác hiệu quả hơn.
“Không thể vì khó khăn mà tiếp tục giữ đất”, ông Hiếu nhấn mạnh.
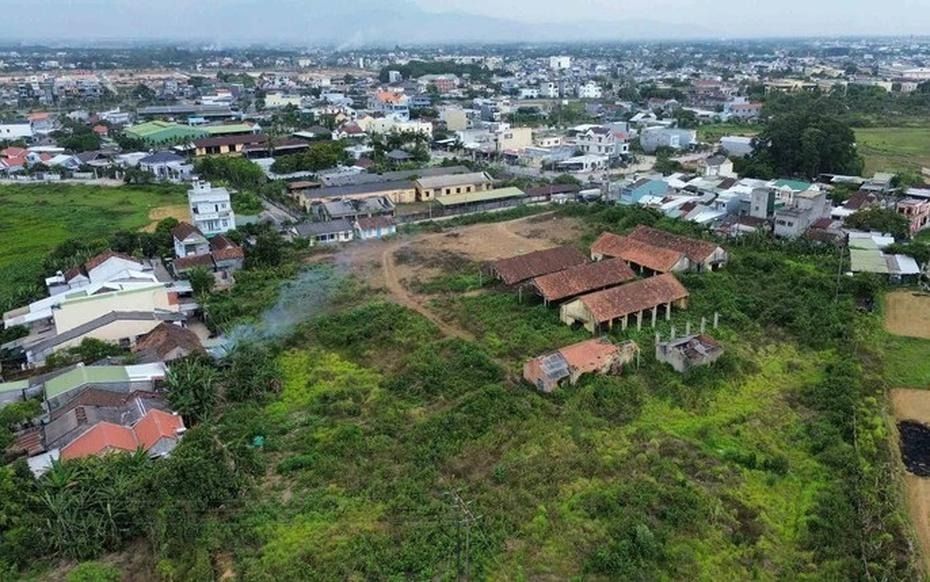
Theo quan điểm này, đất đai cần được phân bổ cho người có năng lực sử dụng hiệu quả nhất ở từng thời điểm, không chỉ tại thời điểm bắt đầu dự án mà cả trong quá trình thực hiện. Vì vậy, khi lập dự án, doanh nghiệp cần tính đến cả khả năng thất bại, phương án rút lui và việc cơ cấu lại danh mục đầu tư.
TS. Phan Đức Hiếu cho biết trong đợt sửa đổi ba luật lần này, cơ quan soạn thảo cũng chú trọng tạo điều kiện thuận lợi hơn cho việc tái cơ cấu các khoản đầu tư và dự án đầu tư trong trường hợp nhà đầu tư gặp khó khăn.
Điều này đồng nghĩa với việc bài toán đầu tư không chỉ dừng ở việc có được đất và triển khai dự án. Nhà đầu tư cần đánh giá đầy đủ khả năng tài chính, các rủi ro trong quá trình thực hiện và phương án xử lý nếu những điều kiện ban đầu thay đổi.
Cùng với yêu cầu nâng cao trách nhiệm của nhà đầu tư, chính sách thuế đối với đất chậm đưa vào sử dụng và đất bỏ hoang cũng được đặt trong mục tiêu hạn chế đầu cơ, găm giữ đất và sử dụng đất không hiệu quả.
Tuy nhiên, theo các nội dung được thảo luận tại hội thảo, việc áp dụng công cụ thuế không thể chỉ dừng ở việc quy định mức thuế cao hơn. Điều quan trọng là phải xác định đúng đối tượng chịu tác động, làm rõ nguyên nhân chậm sử dụng đất và có cơ sở dữ liệu đủ để thực hiện việc tính toán.
Với các dự án đầu tư, việc phân biệt giữa chậm triển khai do nguyên nhân khách quan và trường hợp nhà đầu tư không còn năng lực thực hiện cũng có ý nghĩa quan trọng. Trong trường hợp dự án gặp khó khăn về tài chính, nhà đầu tư cần chủ động tính toán phương án cơ cấu lại hoặc rút lui thay vì tiếp tục nắm giữ đất mà không thể đưa vào sử dụng.
Tâm An