Làm tốt sản phẩm chưa đủ để tính đúng giá
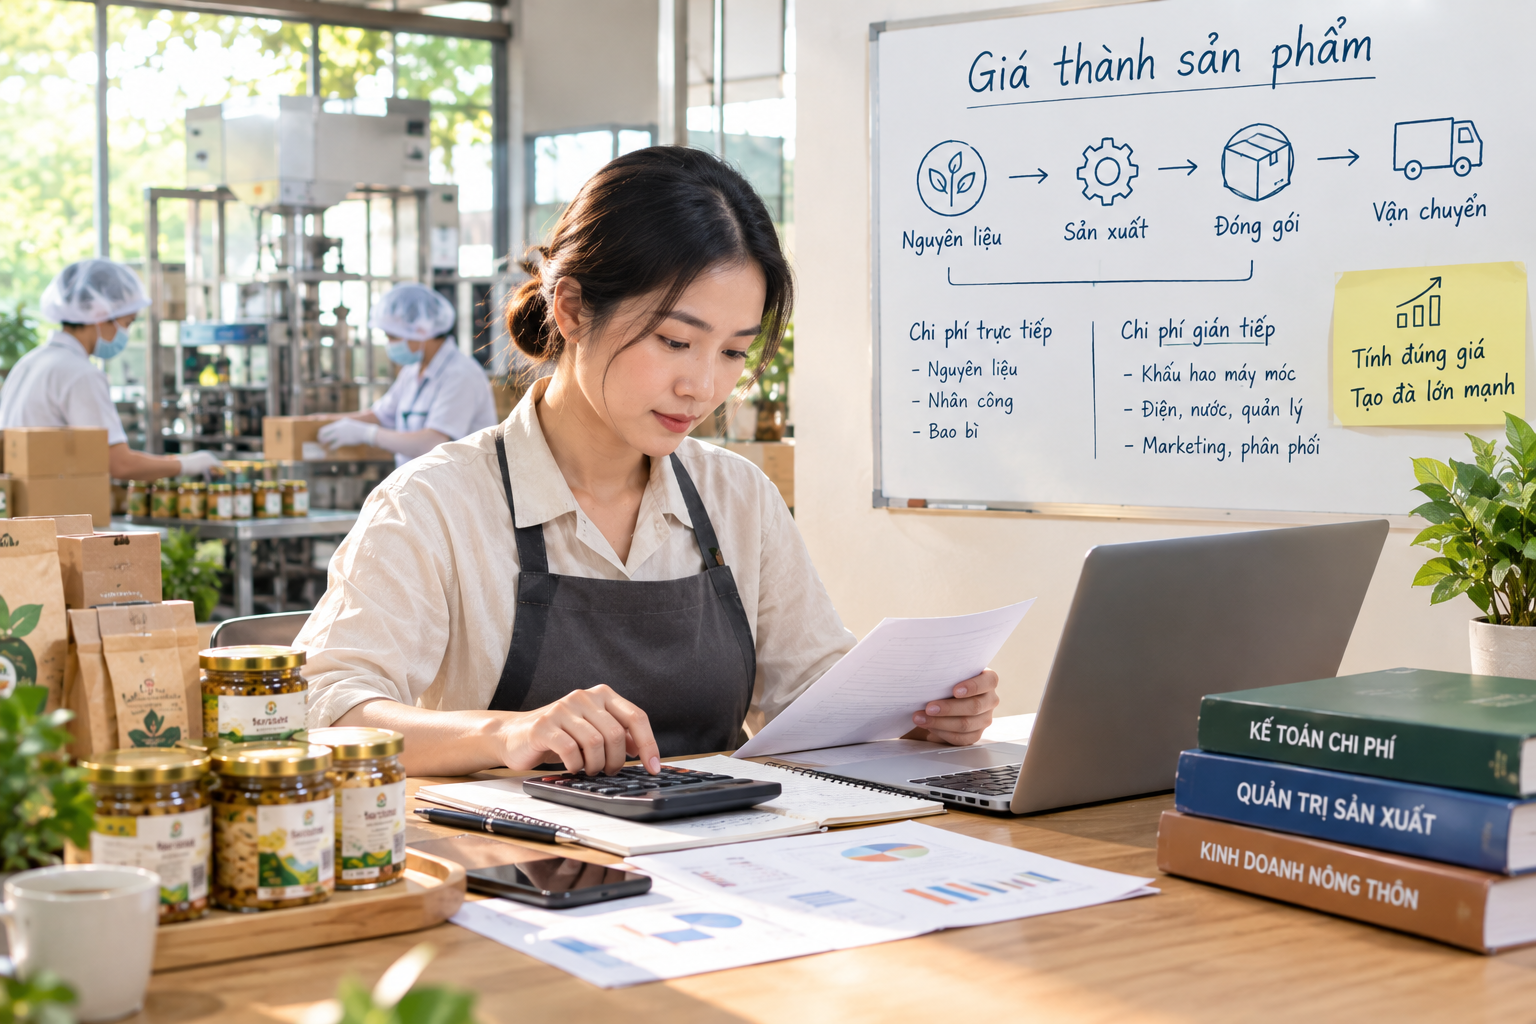
Với nhiều cơ sở công nghiệp nông thôn, kinh nghiệm sản xuất và tay nghề là nền tảng để tạo ra sản phẩm. Tuy nhiên, khi sản lượng tăng, nguyên liệu biến động, lao động, điện, bao bì, vận chuyển và chi phí máy móc cùng tham gia vào quá trình sản xuất, việc xác định giá thành không còn có thể dựa chủ yếu vào kinh nghiệm.
Một sản phẩm bán được chưa chắc đã là một sản phẩm có hiệu quả cao nếu cơ sở chưa bóc tách được đầy đủ các khoản chi phí. Ngược lại, khi nắm được định mức nguyên liệu, tỷ lệ hao hụt, thời gian sản xuất, chi phí nhân công và chi phí chung, cơ sở có thêm căn cứ để xây dựng giá bán, lựa chọn đơn hàng và tính toán phương án mở rộng.
Điều này càng đáng chú ý trong bối cảnh sản phẩm CNNT ngày càng hướng tới thị trường rộng hơn. Năm 2025, Bộ Công Thương công nhận 108 sản phẩm, bộ sản phẩm CNNT tiêu biểu cấp quốc gia; trong đó có 71 sản phẩm thuộc nhóm chế biến nông, lâm, thủy sản và thực phẩm, 8 sản phẩm thuộc nhóm thiết bị, máy móc, dụng cụ và phụ tùng cơ khí. Sau 6 kỳ bình chọn, số sản phẩm cấp quốc gia được công nhận đã lên gần 800.
Từ sản phẩm địa phương đến bài toán hiệu quả
Câu chuyện của Công ty TNHH MTV Bảo Sơn Food cho thấy khi sản xuất phát triển, bài toán tính toán cũng phải đi cùng. Doanh nghiệp thành lập năm 2020 tại Ninh Bình, phát triển các sản phẩm chế biến từ nguyên liệu địa phương như trà thảo mộc, mật ong sú vẹt và mắm cáy. Doanh nghiệp hiện có nhà xưởng hơn 1.000 m² và 10.000 m² đất nông nghiệp trồng nguyên liệu; tổng chi phí đầu tư cơ sở vật chất, máy móc, nhà xưởng được địa phương thông tin khoảng 7 tỷ đồng.
Riêng sản phẩm mật ong sú vẹt của Bảo Sơn Food được công nhận là sản phẩm CNNT tiêu biểu khu vực phía Bắc năm 2024. Theo thông tin được công bố, sản phẩm này tiêu thụ trung bình 7.000-8.000 sản phẩm/năm, giá bán dao động 75.000-300.000 đồng/sản phẩm, doanh thu khoảng 1,8 tỷ đồng/năm.
Những con số này cho thấy một sản phẩm muốn phát triển không chỉ cần câu chuyện về nguyên liệu hay chất lượng, mà còn phải gắn với sản lượng, giá bán và doanh thu. Khi danh mục sản phẩm mở rộng, việc theo dõi riêng chi phí và hiệu quả của từng nhóm hàng càng có ý nghĩa để doanh nghiệp biết nên tập trung nguồn lực vào đâu.
Ở lĩnh vực cơ khí, Công ty Cổ phần Điện cơ Thiên Long HP lại cho thấy cách tính toán giá thành có thể trở thành một lợi thế cạnh tranh. Sản phẩm “Máy guồng tạo Oxy cho tôm, cá ứng dụng công nghệ làm mát bằng nước tiết kiệm điện năng tiêu thụ” của doanh nghiệp được công nhận là sản phẩm CNNT tiêu biểu cấp quốc gia năm 2025. Theo thông tin được công bố, sản phẩm có tỷ lệ nguyên liệu chính sử dụng trong nước đạt 72%, sản lượng khoảng 5.000 sản phẩm/năm và giá thành thấp hơn 15-30% so với sản phẩm cùng loại nhập khẩu từ các nước trong khu vực và Trung Quốc.
Trường hợp này cho thấy “biết tính giá” không chỉ là cộng các khoản chi phí sau khi sản phẩm hoàn thành. Việc chủ động nguyên liệu, thiết kế phù hợp điều kiện sử dụng trong nước, tối ưu công nghệ và kiểm soát mức tiêu hao năng lượng đều có thể tác động trực tiếp đến giá thành và khả năng cạnh tranh.
Biết tính để mở rộng có cơ sở
Với cơ sở sản xuất, quản trị giá thành có thể bắt đầu từ những việc khá đơn giản: lập định mức nguyên liệu cho từng sản phẩm, theo dõi hao hụt, ghi nhận thời gian sản xuất, phân bổ chi phí máy móc và nhân công, sau đó đối chiếu với giá bán và doanh thu thực tế.
Khi dữ liệu được ghi nhận đều đặn, chủ cơ sở có thể nhìn rõ hơn sản phẩm nào đang tạo giá trị, công đoạn nào còn phát sinh lãng phí và đơn hàng nào cần cân nhắc về giá. Đây cũng là cơ sở để thương lượng với khách hàng, xây dựng chính sách giá và quyết định đầu tư.
Điều đáng chú ý là hai ví dụ trên xuất phát từ những lĩnh vực rất khác nhau nhưng cùng cho thấy một điểm: năng lực sản xuất chỉ thực sự chuyển thành năng lực cạnh tranh khi doanh nghiệp hiểu được cấu trúc chi phí phía sau sản phẩm. Với công nghiệp nông thôn, chuyển từ “biết làm” sang “biết tính” vì thế không phải thay đổi cách làm nghề, mà là bổ sung một lớp quản trị cần thiết khi quy mô thị trường lớn hơn.
Khi biết một sản phẩm tốn bao nhiêu để làm ra, bán ở mức nào có hiệu quả và công đoạn nào cần cải thiện, cơ sở sản xuất sẽ có thêm căn cứ để tăng quy mô mà vẫn kiểm soát được hiệu quả. Đây có thể là bước chuyển quan trọng từ sản xuất dựa trên kinh nghiệm sang sản xuất dựa trên dữ liệu và tính toán.