Áp lực bảo hộ tại thị trường Mỹ gia tăng
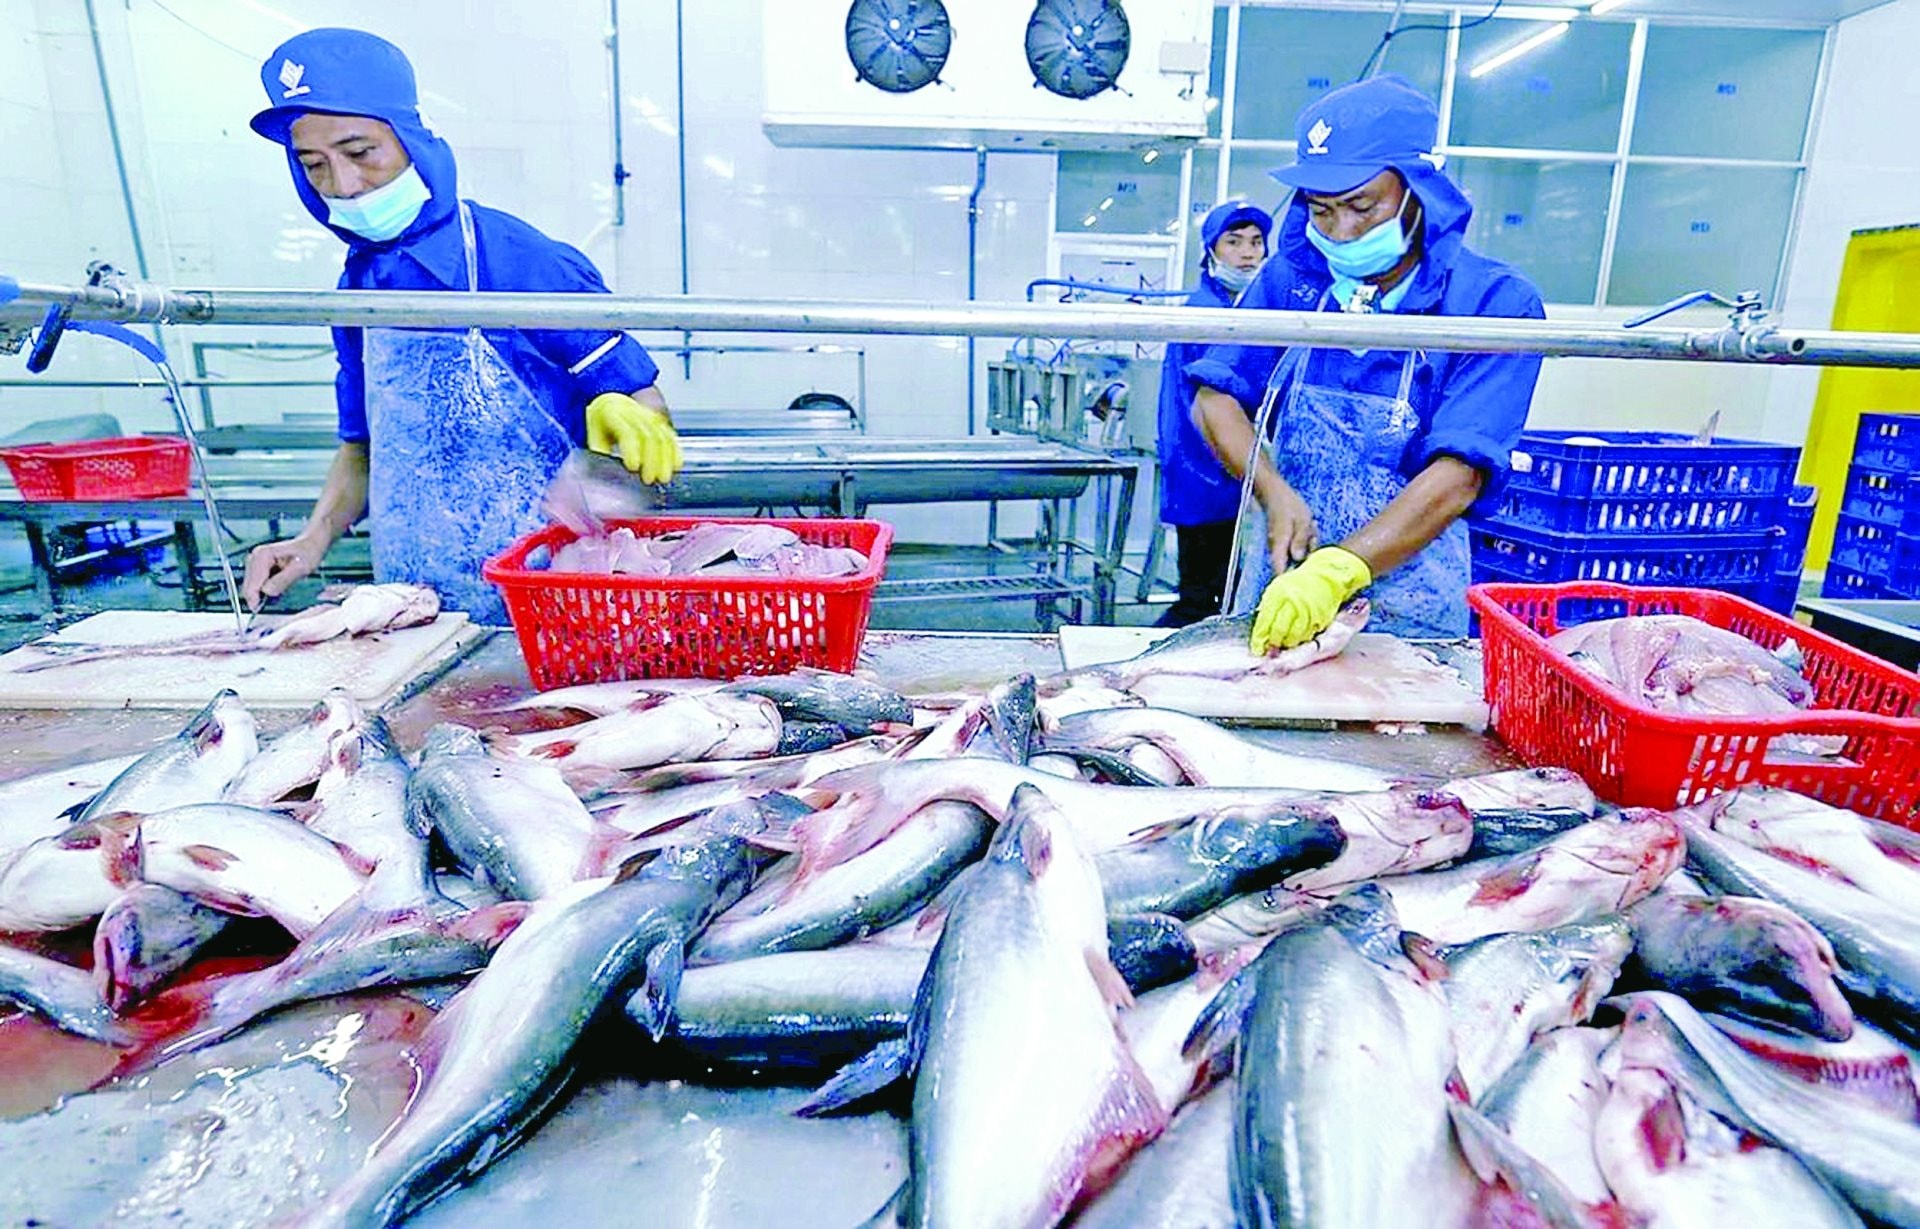
Năm 2026 đang đặt ra nhiều thách thức đối với xuất khẩu cá tra Việt Nam sang Mỹ. Trong khi xuất khẩu sang một số thị trường tiếp tục tăng, thị trường Mỹ lại ghi nhận mức suy giảm đáng kể.
Theo số liệu được cung cấp, xuất khẩu cá tra 8 tháng năm 2026 đạt 1,5 tỷ USD, tăng 9% so với cùng kỳ. Tuy nhiên, riêng thị trường Mỹ giảm gần 14%, trong đó kim ngạch tháng 8 giảm trên 50%.
Theo Hiệp hội Chế biến và Xuất khẩu Thủy sản Việt Nam (VASEP), áp lực chi phí thuế đối với cá tra xuất khẩu sang Mỹ ngày càng lớn. Từ ngày 24/2/2026, Mỹ áp dụng phụ thu nhập khẩu 10% trong thời hạn 150 ngày. Sau khi biện pháp này kết thúc vào ngày 24/7, hàng hóa Việt Nam tiếp tục chịu mức thuế bổ sung 12,5% theo Điều 301.
Đối với cá tra, mức thuế bổ sung được áp dụng cùng các nghĩa vụ thuế hiện hành, trong đó đáng chú ý là thuế chống bán phá giá.
Tháng 8/2026, Bộ Thương mại Mỹ công bố kết quả cuối cùng của kỳ rà soát hành chính thuế chống bán phá giá lần thứ 21. Theo đó, mức thuế được xác định ở mức 1,00 USD/kg đối với Công ty Biển Đông; 0,38 USD/kg đối với NTSF; 0,84 USD/kg đối với Công ty Cổ phần Xuất nhập khẩu Thủy sản Cần Thơ và Công ty Nam Việt. Mức thuế áp dụng đối với thực thể Việt Nam tiếp tục ở mức 2,39 USD/kg.
Mức thuế thực tế đối với từng doanh nghiệp còn phụ thuộc vào tình trạng pháp lý và kết quả của các kỳ rà soát trước. Tuy nhiên, việc thuế bổ sung 12,5% được áp dụng song song với thuế chống bán phá giá đã làm gia tăng chi phí đưa cá tra vào thị trường Mỹ.
Không chỉ chịu sức ép từ chính sách thuế, cá tra Việt Nam còn đối mặt với xu hướng hỗ trợ ngành cá da trơn sản xuất trong nước của Mỹ. Một số nghị sĩ tại các bang sản xuất cá da trơn đã đề nghị Chính phủ tăng hỗ trợ cho ngành này trong bối cảnh chi phí sản xuất cao và hiệu quả kinh doanh suy giảm. Bộ Nông nghiệp Mỹ cũng triển khai các đợt mua cá da trơn cho các chương trình thực phẩm và dinh dưỡng, qua đó hỗ trợ đầu ra cho sản xuất trong nước.
Đáng chú ý, Dự luật Khôi phục thị trường nội địa năm 2026, số hiệu S.4945, đề xuất hạn ngạch 84 triệu kg mỗi năm đối với cá da trơn nhập khẩu từ Việt Nam thuộc mã hàng hóa 0304.62.00. Theo đề xuất, lượng hàng trong hạn ngạch có thể chịu thuế 50%, trong khi lượng vượt hạn ngạch có thể chịu thuế lên tới 200%, ngoài các nghĩa vụ thuế khác.
Đây mới là dự luật và chưa có hiệu lực. Tuy nhiên, sự xuất hiện của đề xuất này cho thấy áp lực bảo hộ đối với cá da trơn nhập khẩu đang được đặt ra ở mức đáng lưu ý.
Bên cạnh các biện pháp thuế, cá tra Việt Nam tiếp tục phải đáp ứng chương trình kiểm soát cá da trơn của Bộ Nông nghiệp Mỹ. Việt Nam đã được công nhận có hệ thống kiểm soát tương đương với Mỹ, song các lô hàng nhập khẩu vẫn phải thực hiện yêu cầu kiểm tra tại cơ sở kiểm tra nhập khẩu được chỉ định. Tùy lịch sử tuân thủ của quốc gia, nhà máy và từng lô hàng, cơ quan chức năng có thể kiểm tra hồ sơ, nhãn, tình trạng sản phẩm hoặc lấy mẫu.
Trong bối cảnh thuế và chi phí thương mại cùng gia tăng, thời gian kiểm tra, lưu kho, xử lý lô hàng và các yêu cầu tuân thủ có thể tạo thêm áp lực lên chi phí tiếp cận thị trường.
Theo VASEP, thách thức đối với cá tra Việt Nam tại Mỹ trong năm 2026 là sự cộng hưởng của nhiều yếu tố, gồm thuế nhập khẩu bổ sung, thuế chống bán phá giá kéo dài, xu hướng bảo hộ sản xuất nội địa và sức mua yếu. Những yếu tố này khiến việc duy trì thị phần tại thị trường Mỹ trở nên khó khăn hơn.
Nâng cấp chuỗi giá trị để tăng sức cạnh tranh
Áp lực tại Mỹ diễn ra trong thời điểm ngành cá tra đứng trước yêu cầu nâng cấp mô hình tăng trưởng. Theo VASEP, để phát triển bền vững, ngành cần củng cố toàn bộ chuỗi giá trị, từ chất lượng con giống, ổn định vùng nguyên liệu, kiểm soát rủi ro môi trường đến nâng cao hiệu quả chế biến và tận dụng phụ phẩm.
Đây cũng là hướng giúp ngành giảm phụ thuộc vào sản phẩm phi lê đông lạnh có mức độ cạnh tranh cao về giá, đồng thời mở rộng dư địa cho các sản phẩm có giá trị gia tăng.
Trong sản xuất, kiểm soát tốt vùng nuôi có ý nghĩa trực tiếp đối với sự ổn định của ngành. Giá cá tra nguyên liệu tăng không đồng nghĩa với việc cần mở rộng diện tích nuôi một cách ồ ạt. Việc phát triển nóng có thể dẫn tới dư cung ở các chu kỳ sau, làm gia tăng rủi ro cho cả người nuôi và doanh nghiệp.
Thay vào đó, ngành cần kiểm soát mật độ thả nuôi, tuân thủ thời vụ và tăng cường liên kết giữa vùng nuôi với doanh nghiệp chế biến. Khi vùng nguyên liệu ổn định, doanh nghiệp có điều kiện chủ động hơn về chất lượng và truy xuất nguồn gốc; người nuôi có đầu ra rõ ràng hơn; trong khi nhà nhập khẩu có thêm cơ sở để kiểm soát các yêu cầu về an toàn thực phẩm và môi trường.
Trong quá trình này, truy xuất nguồn gốc và số hóa dữ liệu vùng nuôi ngày càng có vai trò quan trọng. Chuyển đổi số giúp nâng cao hiệu quả quản lý sản xuất, kiểm soát an toàn thực phẩm, tăng khả năng truy xuất và hỗ trợ doanh nghiệp đáp ứng những yêu cầu ngày càng chặt chẽ của thị trường xuất khẩu.
Đáng chú ý, đầu tư cho hệ thống quản trị vùng nuôi và dữ liệu sản xuất không chỉ phục vụ một thị trường. Khi doanh nghiệp xây dựng được hệ thống truy xuất đầy đủ, minh bạch, khả năng đáp ứng tiêu chuẩn của nhiều thị trường khác cũng được cải thiện.
Nói cách khác, các yêu cầu về môi trường, xã hội, truy xuất nguồn gốc và quản trị chuỗi cung ứng không chỉ là chi phí tuân thủ, mà có thể trở thành một phần của năng lực cạnh tranh dài hạn.
Đa dạng hóa thị trường, giảm phụ thuộc
Một điểm đáng chú ý trong bức tranh xuất khẩu cá tra năm 2026 là sự khác biệt về diễn biến giữa các thị trường.
Trong 7 tháng, Trung Quốc tiếp tục là thị trường lớn nhất với 357 triệu USD, tăng 31%, trong khi xuất khẩu sang Mỹ giảm 8%. Trước đó, trong 6 tháng đầu năm, xuất khẩu cá tra sang Trung Quốc đạt 299 triệu USD, tăng 35%, chiếm khoảng 27% tổng kim ngạch; xuất khẩu sang Mỹ đạt 167 triệu USD, giảm 5%.
Nhóm thị trường CPTPP cũng đóng góp tích cực. Trong 6 tháng đầu năm, xuất khẩu cá tra sang CPTPP đạt 196 triệu USD, tăng 15% so với cùng kỳ năm 2025.
Những kết quả này cho thấy dư địa tăng trưởng của cá tra không chỉ nằm ở một thị trường đơn lẻ. Theo VASEP, đa dạng hóa thị trường xuất khẩu, giảm phụ thuộc vào các thị trường lớn và tận dụng hiệu quả các hiệp định thương mại tự do là những hướng quan trọng để ngành duy trì tăng trưởng bền vững.
Thay vì chỉ tập trung duy trì sản lượng, doanh nghiệp cần hướng tới danh mục thị trường cân bằng hơn, đồng thời phát triển những sản phẩm có giá trị gia tăng, phù hợp với nhu cầu và tiêu chuẩn riêng của từng thị trường.
Nhật Bản mở thêm dư địa cho cá tra
Trong bối cảnh một số thị trường chịu sức ép, Nhật Bản đang nổi lên như một hướng mở rộng đáng chú ý.
Theo thông tin từ VASEP, thời gian gần đây, Tập đoàn thủy sản Kyokuyo liên tục đưa cá tra vào nhóm sản phẩm được ưu tiên giới thiệu, nhấn mạnh lợi thế về giá hợp lý và nguồn cung ổn định.
Động thái này diễn ra trong bối cảnh giá nhiều loại cá thịt trắng truyền thống tại Nhật Bản ở mức cao và nguồn cung có những biến động.
Tại một hội chợ trưng bày và giao thương do Kyokuyo tổ chức ở Osaka ngày 11/9, khoảng 500 mặt hàng thủy sản và thực phẩm chế biến được giới thiệu tới khoảng 760 khách hàng, đối tác thương mại. Trong số các sản phẩm được giới thiệu, cá tra và cá trích được tập đoàn này chú ý như những nguồn thủy sản có giá tương đối hợp lý và nguồn cung ổn định.
Đây là yếu tố đáng quan tâm đối với thị trường Nhật Bản khi giá một số loại thủy sản truyền thống tăng cao, trong khi nguồn cung khai thác tự nhiên khó dự báo.
Theo VASEP, việc một tập đoàn thủy sản lớn của Nhật Bản liên tục quảng bá cá tra cho thấy sản phẩm này đang có thêm cơ hội được định vị theo hướng một nguồn nguyên liệu có giá cạnh tranh, chất lượng ổn định, dễ chế biến và có khả năng cung ứng quanh năm.
Xu hướng này cũng thể hiện qua kết quả xuất khẩu. Theo số liệu Hải quan Việt Nam, 8 tháng đầu năm 2026, xuất khẩu cá tra sang Nhật Bản đạt 36,31 triệu USD, tăng 20,8% so với cùng kỳ năm 2025. Riêng tháng 8, kim ngạch đạt 5,47 triệu USD, tăng 23,7%.
Quy mô xuất khẩu sang Nhật Bản hiện còn nhỏ so với các thị trường lớn của cá tra Việt Nam, nhưng tốc độ tăng trưởng trên 20% cho thấy nhu cầu đang có chuyển biến tích cực.
Đặc biệt, sự quan tâm của các nhà nhập khẩu và phân phối lớn có thể tạo thêm cơ hội đưa cá tra vào các kênh bán lẻ, dịch vụ ăn uống và các dòng sản phẩm chế biến tiện lợi.
Tuy nhiên, thị trường Nhật Bản cũng đặt yêu cầu cao về chất lượng, độ đồng đều, an toàn thực phẩm, quy cách sản phẩm và tính ổn định của chuỗi cung ứng. Vì vậy, dư địa tăng trưởng tại thị trường này không chỉ phụ thuộc vào giá mà còn nằm ở khả năng phát triển sản phẩm phù hợp với khẩu vị, phương thức sử dụng và kênh tiêu thụ của người Nhật.
Nếu duy trì được đà tăng trưởng và mở rộng từ phi lê đông lạnh sang các sản phẩm chế biến, tiện lợi và có giá trị gia tăng, Nhật Bản có thể trở thành một thị trường ngày càng đáng chú ý đối với cá tra Việt Nam.
Thị trường Anh tăng nhu cầu với sản phẩm tiện lợi
Cùng với Nhật Bản, thị trường Anh cũng đang ghi nhận mức tăng trưởng tích cực đối với cá tra Việt Nam.
Theo VASEP, trong 7 tháng, kim ngạch xuất khẩu cá tra Việt Nam sang Anh đạt khoảng 43 triệu USD, tăng 23% so với cùng kỳ năm 2025. Riêng tháng 7, giá trị xuất khẩu đạt khoảng 7 triệu USD, tăng 30%.
Cá tra phi lê đông lạnh vẫn là nhóm sản phẩm chủ lực, chiếm khoảng 89% tổng kim ngạch xuất khẩu sang Anh. Các sản phẩm cá tra tươi, đông lạnh hoặc khô nguyên con, cắt khúc chiếm khoảng 4%, trong khi nhóm chế biến giá trị gia tăng chiếm 7%.
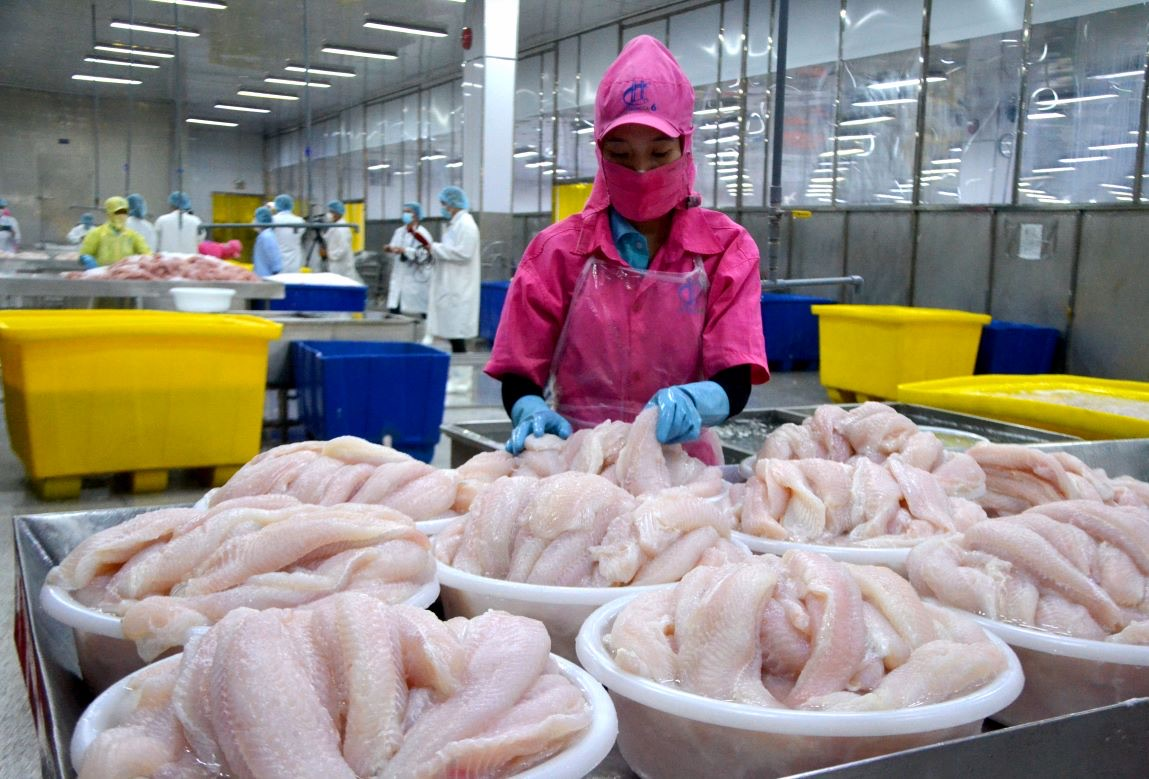
Dù tỷ trọng chưa lớn, nhóm sản phẩm chế biến đang cho thấy hướng phát triển đáng chú ý khi danh mục hàng xuất khẩu ngày càng đa dạng. Cá tra tẩm bột chiên, burger cá tra, cá tra tẩm gia vị, cá tra kết hợp rau củ đông lạnh và các sản phẩm tiện lợi khác đang được đưa vào thị trường.
Theo VASEP, xu hướng này phù hợp với nhu cầu đối với các sản phẩm dễ chế biến, tiết kiệm thời gian của người tiêu dùng Anh. Đây cũng là hướng để doanh nghiệp từng bước chuyển từ xuất khẩu sản phẩm nguyên liệu sang khai thác tốt hơn giá trị gia tăng.
Bên cạnh yếu tố tiện lợi, lợi thế về giá cũng tạo thêm dư địa cho cá tra Việt Nam tại Anh. Trong bối cảnh người tiêu dùng cân nhắc nhiều hơn về chi tiêu, cá tra có thể trở thành một lựa chọn trong nhóm cá thịt trắng, nhất là so với những sản phẩm có mức giá cao hơn như cá tuyết.
Để duy trì đà tăng trưởng, doanh nghiệp cần tiếp tục nâng cao khả năng đáp ứng các yêu cầu của thị trường Anh, trong đó chú trọng an toàn thực phẩm, truy xuất nguồn gốc và các tiêu chuẩn về phát triển bền vững.
Cùng với bảo đảm chất lượng, đầu tư vào chế biến sâu và đa dạng hóa sản phẩm sẽ là hướng quan trọng để mở rộng thị phần. Việc nghiên cứu thị hiếu, phát triển các sản phẩm tiện lợi cũng giúp doanh nghiệp tiếp cận sâu hơn hệ thống phân phối và người tiêu dùng bản địa.
Doanh nghiệp đồng thời cần tận dụng hiệu quả các ưu đãi từ Hiệp định Thương mại tự do Việt Nam - Vương quốc Anh (UKVFTA), qua đó cải thiện lợi thế cạnh tranh về chi phí và tạo thêm điều kiện mở rộng thị trường.
Hướng tới mục tiêu 2 tỷ USD
Bức tranh xuất khẩu năm 2026 cho thấy ngành cá tra đang đứng trước hai xu hướng song song. Một mặt, các thị trường truyền thống như Mỹ đặt ra ngày càng nhiều áp lực về thuế, tuân thủ và cạnh tranh. Mặt khác, những thị trường như Trung Quốc, CPTPP, Nhật Bản và Anh đang tạo thêm dư địa tăng trưởng với những yêu cầu và cơ hội khác nhau.
Điều này đặt ngành cá tra trước yêu cầu chuyển từ mô hình tăng trưởng chủ yếu dựa vào sản lượng sang chú trọng hơn đến chất lượng, hiệu quả và giá trị gia tăng.
Việc sử dụng hiệu quả thức ăn, nước và năng lượng; kiểm soát chất thải; tận dụng phụ phẩm; nâng tỷ lệ sản phẩm chế biến sâu; số hóa vùng nuôi và tăng khả năng truy xuất đều có thể góp phần nâng cao hiệu quả của toàn chuỗi.
Đặc biệt, khi hàng rào thương mại ngày càng cao và tiêu chuẩn ngày càng chặt, năng lực cạnh tranh dài hạn sẽ không chỉ được quyết định bởi giá thành. Chất lượng vùng nguyên liệu, tính minh bạch của chuỗi cung ứng, khả năng đáp ứng các tiêu chuẩn môi trường - xã hội, năng lực chế biến và khả năng phân tán rủi ro thị trường sẽ ngày càng có vai trò quan trọng.
Theo VASEP, nếu duy trì được nhịp tăng trưởng và tiếp tục đa dạng hóa thị trường, sản phẩm, ngành cá tra có cơ sở hướng tới mốc 2 tỷ USD trong năm 2026.
Trong hành trình đó, mở rộng thị trường là cần thiết, nhưng nâng cấp năng lực nội tại của toàn chuỗi mới là nền tảng để ngành cá tra duy trì sức cạnh tranh trong dài hạn. Những thị trường như Nhật Bản và Anh không chỉ mang lại cơ hội về kim ngạch, mà còn mở thêm dư địa để doanh nghiệp phát triển các dòng sản phẩm chế biến, tiện lợi và có giá trị gia tăng cao hơn.