Nhập khẩu sắt thép tăng cả lượng và trị giá
Trong tháng 8/2026, Việt Nam nhập khẩu 1,36 triệu tấn sắt thép, trị giá 1,02 tỷ USD, giảm 0,76% về lượng và 4,95% về trị giá so với tháng 7/2026. So với tháng 8/2025, lượng nhập khẩu tăng 0,6%, trong khi trị giá tăng 7,55%.
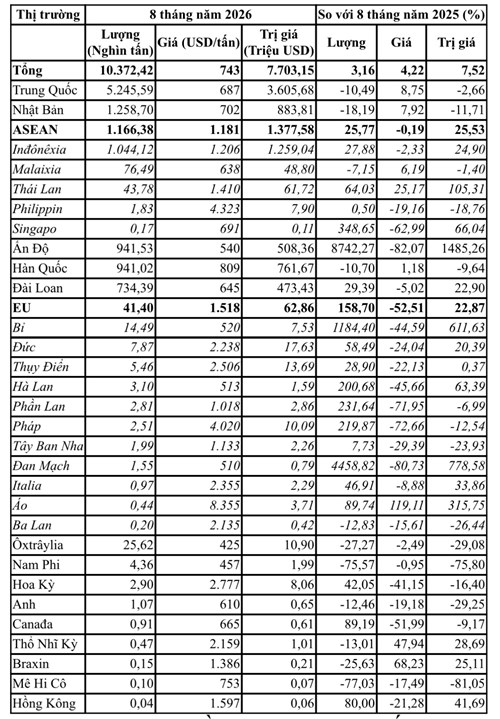
Tính chung 8 tháng năm 2026, Việt Nam nhập khẩu 10,37 triệu tấn sắt thép, trị giá 7,7 tỷ USD, tăng lần lượt 3,16% về lượng và 7,52% về trị giá so với cùng kỳ năm trước.
Giá sắt thép nhập khẩu bình quân đạt 743 USD/tấn, tăng 4,22% so với cùng kỳ. Như vậy, mức tăng về trị giá nhập khẩu cao hơn mức tăng về lượng, trong bối cảnh giá nhập khẩu bình quân tăng.
Trung Quốc tiếp tục là thị trường cung cấp sắt thép lớn nhất cho Việt Nam. Trong 8 tháng, Việt Nam nhập khẩu từ thị trường này 5,25 triệu tấn, trị giá 3,61 tỷ USD, giảm 10,49% về lượng và 2,66% về trị giá so với cùng kỳ năm 2025.
Giá sắt thép nhập khẩu bình quân từ Trung Quốc đạt 687 USD/tấn, tăng 8,75%.
Đáng chú ý, tỷ trọng sắt thép nhập khẩu từ Trung Quốc trong tổng lượng nhập khẩu của Việt Nam giảm từ 58,28% trong 8 tháng năm 2025 xuống 50,57% trong 8 tháng năm 2026.
Như vậy, dù Trung Quốc vẫn giữ vị trí nguồn cung lớn nhất, cơ cấu nhập khẩu sắt thép của Việt Nam đang có sự dịch chuyển khi lượng nhập khẩu từ thị trường này giảm, trong khi một số nguồn cung khác tăng lên.
ASEAN tăng mạnh, Nhật Bản giảm
Nhật Bản là thị trường cung cấp sắt thép lớn thứ hai của Việt Nam trong 8 tháng năm 2026, chiếm 12,14% về lượng và 11,47% về trị giá tổng nhập khẩu.
Việt Nam nhập khẩu từ Nhật Bản 1,26 triệu tấn, trị giá 883,81 triệu USD, giảm 18,19% về lượng và 11,71% về trị giá so với cùng kỳ năm 2025. Giá nhập khẩu bình quân đạt 702 USD/tấn, tăng 7,92%.
Trái ngược với Nhật Bản, nhập khẩu sắt thép từ ASEAN tăng đáng kể. Trong 8 tháng, Việt Nam nhập khẩu từ khu vực này 1,17 triệu tấn, trị giá 1,38 tỷ USD, tăng 25,77% về lượng và 25,53% về trị giá so với cùng kỳ năm trước.
ASEAN chiếm 11,24% tổng lượng và 17,88% tổng trị giá nhập khẩu sắt thép của Việt Nam.
Đáng chú ý, giá sắt thép nhập khẩu bình quân từ ASEAN đạt 1.181 USD/tấn, cao hơn 59,03% so với mức bình quân chung 743 USD/tấn.
Theo VITIC, cơ cấu nhập khẩu từ ASEAN chủ yếu tập trung vào các chủng loại thép có giá trị gia tăng và giá bán cao hơn, trong đó có những sản phẩm có yêu cầu tương đối cao về chất lượng, tiêu chuẩn kỹ thuật hoặc Việt Nam chưa đáp ứng đầy đủ nhu cầu trong nước.
Điều này cho thấy sự gia tăng nhập khẩu từ ASEAN không đơn thuần phản ánh lượng thép đưa vào thị trường, mà còn gắn với cơ cấu chủng loại sản phẩm.
Cùng với ASEAN, nhập khẩu sắt thép từ EU cũng tăng mạnh về lượng dù quy mô còn nhỏ. Trong 8 tháng năm 2026, Việt Nam nhập khẩu 41,4 nghìn tấn từ EU, trị giá 62,86 triệu USD, tăng 158,7% về lượng và 22,87% về trị giá so với cùng kỳ năm 2025.
Giá sắt thép nhập khẩu bình quân từ EU đạt 1.518 USD/tấn, cao hơn 2 lần mức bình quân chung. Theo VITIC, sắt thép nhập khẩu từ EU chủ yếu tập trung vào các sản phẩm thép chất lượng cao, thép chuyên dụng hoặc những chủng loại có yêu cầu cao về công nghệ và tiêu chuẩn kỹ thuật mà năng lực sản xuất trong nước chưa đáp ứng đầy đủ.
Với quy mô hiện tại, nguồn thép từ EU chưa tạo ảnh hưởng đáng kể đến tổng cung trên thị trường Việt Nam mà chủ yếu bổ sung cho một số phân khúc sản phẩm có giá trị gia tăng và yêu cầu kỹ thuật cao.
Một số thị trường khác như Australia, Nam Phi, Hoa Kỳ và Canada cũng có biến động so với cùng kỳ năm 2025, song quy mô còn nhỏ và chủ yếu bổ sung nguồn cung cho một số chủng loại nhất định.
Giá thép trong nước tương đối ổn định
Trên thị trường trong nước, giá thép xây dựng được các doanh nghiệp công bố ở những mức khác nhau.
Hòa Phát báo giá thép CB240 ở mức 14.920 đồng/kg và D10 CB300 ở mức 14.210 đồng/kg. Thép Việt Ý Miền Bắc lần lượt ở mức 14.750 đồng/kg và 13.940 đồng/kg.
Pomina và VJS Miền Bắc cùng báo giá CB240 ở mức 14.850 đồng/kg, trong khi thép Kyoei và VAS Miền Trung cùng chào giá 15.050 đồng/kg.
Trên thị trường hàng hóa, giá thép thanh kỳ hạn tháng 10/2026 trên Sàn Giao dịch Thượng Hải (SHFE) giảm 8 nhân dân tệ, tương đương 0,26%, xuống 3.042 nhân dân tệ/tấn. Giá quặng sắt kỳ hạn tháng 10/2026 trên Sàn Giao dịch Đại Liên (DCE) giảm 3,5 nhân dân tệ, tương đương 0,49%, xuống 713,5 nhân dân tệ/tấn.
Diễn biến này cho thấy thị trường nguyên liệu thép vẫn chịu tác động từ triển vọng cung – cầu của ngành thép toàn cầu.
Dư thừa công suất tiếp tục là vấn đề của ngành thép thế giới
Bên cạnh diễn biến thương mại, tình trạng dư thừa công suất đang tiếp tục là một trong những thách thức lớn của ngành thép toàn cầu.
Theo OECD, trong OECD Steel Outlook 2025, công suất dư thừa thép toàn cầu được dự báo tăng từ khoảng 601 triệu tấn năm 2024 lên 721 triệu tấn vào năm 2027. Tổ chức này cho rằng công suất sản xuất tăng nhanh hơn nhu cầu sẽ tiếp tục gây sức ép lên tỷ lệ sử dụng công suất và khả năng sinh lời của ngành thép.
Đáng lưu ý, OECD Steel Outlook 2026 được công bố sau đó đã cập nhật triển vọng, dự báo công suất dư thừa toàn cầu có thể lên 745 triệu tấn vào năm 2028, trong bối cảnh nhu cầu thép toàn cầu được dự báo tăng chậm.
Với Việt Nam, diễn biến công suất và thương mại thép toàn cầu có ý nghĩa đối với cả nguồn cung trong nước lẫn hoạt động nhập khẩu. Khi nguồn cung quốc tế dồi dào, cơ cấu thị trường nhập khẩu và giá thép có thể tiếp tục biến động theo từng chủng loại và khu vực cung cấp.
Ở một diễn biến khác, số liệu được dẫn từ Hiệp hội Thép Thế giới (Worldsteel) cho thấy sản lượng gang toàn cầu trong 8 tháng đầu năm 2026 giảm 2,2% so với cùng kỳ năm trước, xuống 913 triệu tấn. Trong đó, sản lượng gang theo phương pháp hoàn nguyên trực tiếp đạt 81 triệu tấn, còn phương pháp lò cao đạt 832 triệu tấn.
Trung Quốc tiếp tục là nước sản xuất gang lớn nhất với 563 triệu tấn, giảm 3,1% so với cùng kỳ năm trước. Tiếp theo là Ấn Độ với 106 triệu tấn, tăng 4%; Nhật Bản 39 triệu tấn, không đổi; Nga 38 triệu tấn, giảm 5%; và Hàn Quốc 29 triệu tấn, tăng 1,5%.
Cơ cấu nguồn cung nhập khẩu đang thay đổi
Sau 8 tháng năm 2026, bức tranh nhập khẩu sắt thép của Việt Nam cho thấy hai xu hướng đáng chú ý. Thứ nhất, tổng lượng nhập khẩu tiếp tục tăng, vượt mốc 10 triệu tấn, trong khi trị giá tăng nhanh hơn lượng do giá nhập khẩu bình quân cao hơn cùng kỳ.
Thứ hai, cơ cấu nguồn cung đang có sự dịch chuyển. Trung Quốc vẫn chiếm hơn một nửa tổng lượng nhập khẩu nhưng tỷ trọng đã giảm đáng kể; trong khi đó, nguồn cung từ ASEAN tăng hơn 25% và nhập khẩu từ EU cũng tăng mạnh về lượng dù quy mô còn nhỏ.
Sự thay đổi này cho thấy nhu cầu nhập khẩu của Việt Nam không chỉ phụ thuộc vào tổng lượng thép cần thiết cho thị trường mà còn chịu tác động từ chủng loại, chất lượng, tiêu chuẩn kỹ thuật và năng lực sản xuất trong nước.
Trong thời gian tới, diễn biến giá nguyên liệu, nhu cầu thép trong nước, nguồn cung quốc tế và tình trạng dư thừa công suất toàn cầu sẽ tiếp tục là những yếu tố quan trọng đối với thị trường thép Việt Nam.