Giá cà phê thế giới giảm, trong nước đi ngang
Trong tuần qua, giá cà phê kỳ hạn trên hai sàn London và New York cùng điều chỉnh giảm. Trên sàn London, giá robusta kỳ hạn tháng 11/2026 giảm 29 USD/tấn, tương đương 0,9%, xuống 3.367 USD/tấn. Hợp đồng kỳ hạn tháng 1/2027 giảm 31 USD/tấn, tương đương 0,9%, xuống 3.342 USD/tấn.
Trên sàn New York, giá arabica kỳ hạn tháng 12/2026 giảm 1,9 US cent/pound, tương đương 0,7%, xuống 278,60 US cent/pound. Hợp đồng kỳ hạn tháng 3/2027 giảm 0,7 US cent/pound, tương đương 0,3%, xuống 271,25 US cent/pound.
Đáng chú ý, trong phiên giao dịch ngày 25/9, giá cà phê trên cả hai sàn phục hồi mạnh. Robusta kỳ hạn tháng 11/2026 tăng 77 USD/tấn lên 3.369 USD/tấn, trong khi kỳ hạn tháng 1/2027 tăng 70 USD/tấn lên 3.342 USD/tấn. Arabica kỳ hạn tháng 12/2026 tăng 3,25 US cent/pound lên 278,60 US cent/pound và kỳ hạn tháng 3/2027 tăng 3,55 US cent/pound lên 271,25 US cent/pound.
Diễn biến này cho thấy thị trường vẫn có những phiên phục hồi đáng kể, song xét chung cả tuần, giá cà phê vẫn chịu áp lực từ triển vọng nguồn cung.
Tại thị trường trong nước, giá cà phê nguyên liệu tại các tỉnh Tây Nguyên khép lại tuần trong khoảng 93.000-93.800 đồng/kg, không thay đổi so với tuần trước. Giá có thời điểm giảm vào đầu tuần nhưng phục hồi về cuối tuần, trong khi hoạt động mua bán thực tế vẫn khá trầm lắng do thị trường chờ nguồn cung chính thức từ niên vụ mới.
Ngày 28/9, giá cà phê tại một số địa phương tiếp tục đi ngang. Giá bình quân tại Đắk Lắk và Gia Lai ở mức 93.600 đồng/kg, Lâm Đồng 93.000 đồng/kg và Đắk Nông 93.800 đồng/kg.
Dữ liệu từ Ủy ban Giao dịch Hàng hóa Tương lai Mỹ (CFTC) cho thấy trong tuần kết thúc ngày 22/9, các nhà đầu cơ tiếp tục gia tăng vị thế bán ròng đối với hợp đồng tương lai arabica trên sàn ICE US. Vị thế bán ròng tăng thêm 4.756 hợp đồng, lên 6.472 hợp đồng.
Brazil nâng dự báo sản lượng lên mức kỷ lục
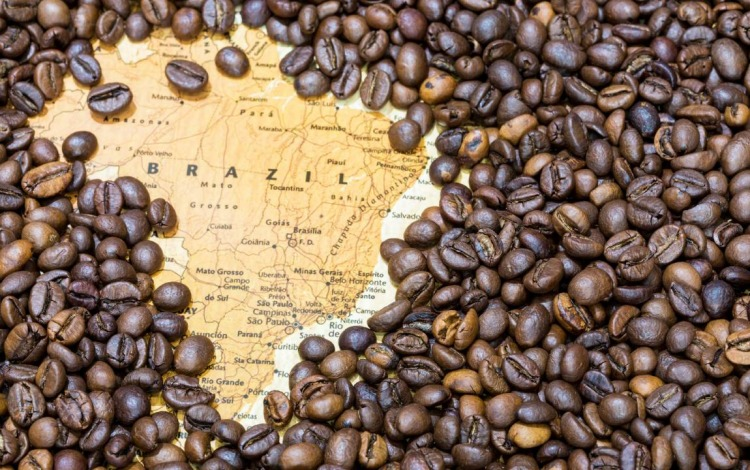
Nguồn cung tiếp tục là yếu tố quan trọng chi phối thị trường cà phê thế giới. Cơ quan Cung ứng Mùa vụ Quốc gia Brazil (Conab) nâng dự báo sản lượng cà phê niên vụ 2026 lên 67,6 triệu bao loại 60 kg, cao hơn 900.000 bao so với dự báo hồi tháng 5 và tăng 19,6% so với niên vụ trước.
Đến nay, Brazil đã hoàn thành 99% diện tích thu hoạch. Sản lượng arabica được dự báo đạt 48,2 triệu bao, tăng 34,8%, trong khi sản lượng robusta được dự báo giảm 6,6%, xuống 19,4 triệu bao do nhiệt độ thấp ảnh hưởng đến quá trình ra hoa tại bang Espírito Santo.
Không chỉ sản lượng, hoạt động xuất khẩu của Brazil cũng tạo thêm áp lực cho thị trường. Trong tháng 8, nước này xuất khẩu 4,16 triệu bao cà phê, tăng 31% so với cùng kỳ năm 2025 và là mức cao nhất từng ghi nhận trong tháng 8.
Lượng mưa dồi dào trong tháng 9 được cho là tiếp tục hỗ trợ quá trình ra hoa của cây cà phê cho niên vụ 2027/28. Điều này khiến diễn biến thời tiết tại Brazil tiếp tục là yếu tố được thị trường theo dõi trong thời gian tới.
Việt Nam chuẩn bị bước vào vụ thu hoạch mới
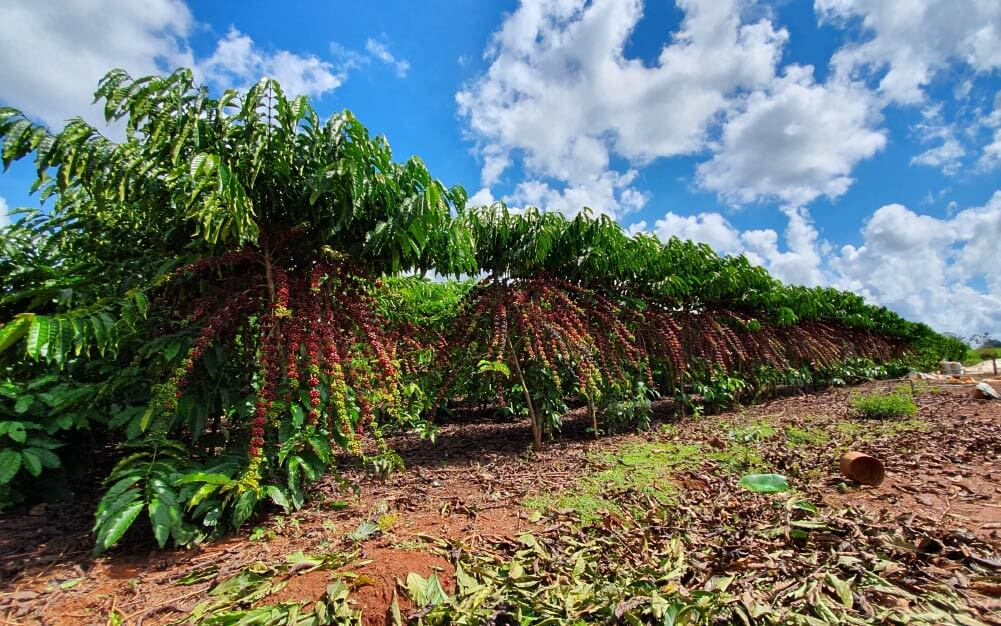
Tại Việt Nam, vụ thu hoạch niên vụ 2026/27 dự kiến bắt đầu từ đầu tháng 10, song cà phê thương phẩm được dự kiến đưa ra thị trường từ sau tháng 11.
Sản lượng niên vụ mới được dự báo duy trì ổn định ở khoảng 30,5 triệu bao theo các đánh giá được dẫn trong báo cáo. Trong khi đó, USDA dự báo sản lượng cà phê Việt Nam niên vụ 2026/27 đạt khoảng 32 triệu bao.
Thời điểm bước vào vụ thu hoạch mới có ý nghĩa quan trọng đối với thị trường trong nước. Sau giai đoạn giá duy trì ở mức cao, người bán có xu hướng thận trọng trong quyết định bán ra, trong khi doanh nghiệp và nhà rang xay cũng theo dõi sát lượng hàng thực tế được đưa ra thị trường.
Bên cạnh Việt Nam, Indonesia cũng là nguồn cung được thị trường quan tâm. USDA dự báo sản lượng cà phê nhân của Indonesia trong niên vụ 2026/27 giảm 8% so với niên vụ trước, xuống 11,38 triệu bao.
Mưa lớn kéo dài tại Sumatra và một phần Java được cho là đã ảnh hưởng đến quá trình ra hoa và phát triển quả của cây robusta. Nguy cơ El Niño cũng được theo dõi do có thể tiếp tục tác động đến giai đoạn ra hoa và nguồn nước phục vụ sản xuất.
Tuy nhiên, dự báo sản lượng Indonesia vẫn có ý kiến khác nhau. Theo thông tin được Nikkei Asia dẫn lại, lượng cà phê thu gom từ nông dân tại một số khu vực của Indonesia đã giảm 50-70%, trong khi một doanh nghiệp xuất khẩu ghi nhận nguồn cung từ các nhà thu gom địa phương giảm khoảng 30%. Ngược lại, ông Irfan Anwar, Chủ tịch Hiệp hội Các nhà xuất khẩu và công nghiệp cà phê Indonesia, không đồng tình với dự báo giảm sản lượng của USDA và cho rằng sản lượng cà phê hằng năm của Indonesia có thể tăng 1-2%.
Những đánh giá trái chiều cho thấy triển vọng nguồn cung tại Indonesia vẫn còn phụ thuộc nhiều vào diễn biến thời tiết và sản lượng thực tế.
Cà phê chế biến sâu tiếp tục mở rộng
Trong khi thị trường nguyên liệu chịu sức ép từ triển vọng nguồn cung, cà phê chế biến sâu của Việt Nam tiếp tục tăng tỷ trọng trong xuất khẩu.
Theo dữ liệu của Tổ chức Cà phê quốc tế (ICO), trong tháng 8, Việt Nam xuất khẩu khoảng 310.000 bao cà phê hòa tan loại 60 kg, tương đương 18.600 tấn, vượt Brazil về lượng xuất khẩu mặt hàng này trong tháng.
Tính trong 11 tháng niên vụ 2024-2025, cà phê hòa tan chiếm 12,4% tổng lượng cà phê xuất khẩu của Việt Nam, tăng từ mức 11,5% cùng kỳ năm trước.
Thị trường trong nước cũng ghi nhận sự mở rộng của nhóm sản phẩm này. Theo dữ liệu từ Metric, doanh số cà phê hòa tan trên Shopee, TikTok Shop, Lazada và Tiki trong giai đoạn từ ngày 1/6 đến 31/8 đạt 217,2 tỷ đồng, với khoảng 1,1 triệu sản phẩm được tiêu thụ. Số cửa hàng kinh doanh mặt hàng này tăng 63% so với cùng kỳ.
Hoạt động đầu tư vào chế biến cà phê cũng tiếp tục được triển khai. Trung Nguyên Legend đầu tư gần 2.200 tỷ đồng cho mảng cà phê hòa tan theo hai giai đoạn, với công suất thiết kế gần 7.900 tấn/năm. Intimex Group đầu tư thêm 450 tỷ đồng để mở rộng công suất cà phê hòa tan lên 8.000 tấn/năm, trong khi Tata Coffee đang mở rộng gấp đôi công suất nhà máy cà phê hòa tan đông khô tại Bình Dương.
Xu hướng tăng đầu tư vào chế biến cho thấy doanh nghiệp đang từng bước mở rộng giá trị gia tăng thay vì chỉ tập trung vào xuất khẩu cà phê nguyên liệu.
Nguồn cung vẫn là tâm điểm của thị trường
Trong ngắn hạn, triển vọng nguồn cung dồi dào từ Brazil, cùng với vụ thu hoạch mới của Việt Nam và diễn biến sản lượng tại Indonesia, sẽ tiếp tục là những yếu tố quan trọng đối với giá cà phê.
Ở chiều ngược lại, nhu cầu tiêu thụ vẫn là yếu tố hỗ trợ thị trường. Những biến động về thời tiết tại các vùng sản xuất lớn cũng có thể nhanh chóng tác động đến kỳ vọng nguồn cung và giá kỳ hạn.
Đối với Việt Nam, bên cạnh diễn biến giá nguyên liệu, xu hướng phát triển cà phê chế biến sâu đang mở thêm dư địa nâng cao giá trị xuất khẩu. Tuy nhiên, doanh nghiệp cũng phải đáp ứng ngày càng nhiều yêu cầu về truy xuất nguồn gốc và tiêu chuẩn của các thị trường nhập khẩu, trong đó có quy định chống phá rừng của Liên minh châu Âu (EUDR).
Vì vậy, khi Brazil bước vào giai đoạn có sản lượng được dự báo ở mức cao và Việt Nam chuẩn bị đưa nguồn cung niên vụ mới ra thị trường, giá cà phê nhiều khả năng tiếp tục nhạy cảm với thông tin về sản lượng, thời tiết và tiến độ thu hoạch tại các nước sản xuất lớn. Trong nước, hoạt động giao dịch có thể vẫn thận trọng cho đến khi nguồn cung mới được đưa ra thị trường rõ nét hơn.