Theo các chuyên gia tại hội thảo “Bất động sản sau cơn sốt - Giá sẽ đi về đâu?” ngày 15/10, áp lực sẽ lớn hơn đối với doanh nghiệp vay nợ nhiều, trong khi nhà đầu tư sử dụng đòn bẩy tài chính cũng khó duy trì chiến lược mua đi bán lại ngắn hạn.
Bài toán điều chỉnh sau tăng nóng
Thị trường bất động sản đang đứng trước bài toán điều chỉnh sau giai đoạn giá tăng nóng. Trong khi giá chào bán tại nhiều dự án vẫn neo cao, sức mua suy yếu và chi phí vốn có nguy cơ gia tăng đang tạo áp lực lên cả người mua nhà lẫn doanh nghiệp phát triển dự án.
PGS.TS Ngô Trí Long, chuyên gia kinh tế thuộc Hiệp hội Tư vấn Tài chính Việt Nam, cho rằng bất động sản vốn vận động theo chu kỳ. Sau giai đoạn sốt nóng, giá tăng nhanh, thị trường có thể bước vào thời kỳ trầm lắng với thanh khoản thấp, trước khi dần phục hồi và ổn định.
Theo ông Long, lãi suất là một trong những yếu tố quan trọng chi phối diễn biến thị trường, bởi nó tác động trực tiếp đến khả năng vay mua nhà, chi phí đầu tư của doanh nghiệp và dòng tiền của nhà đầu tư.
Ông dẫn thông tin Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất 0,25 điểm phần trăm, đưa lãi suất mục tiêu lên khoảng 3,15-4%/năm. Động thái này phản ánh điều kiện tài chính quốc tế vẫn tương đối thắt chặt, có thể tạo thêm áp lực đối với tỷ giá, dòng vốn và triển vọng thị trường bất động sản Việt Nam.
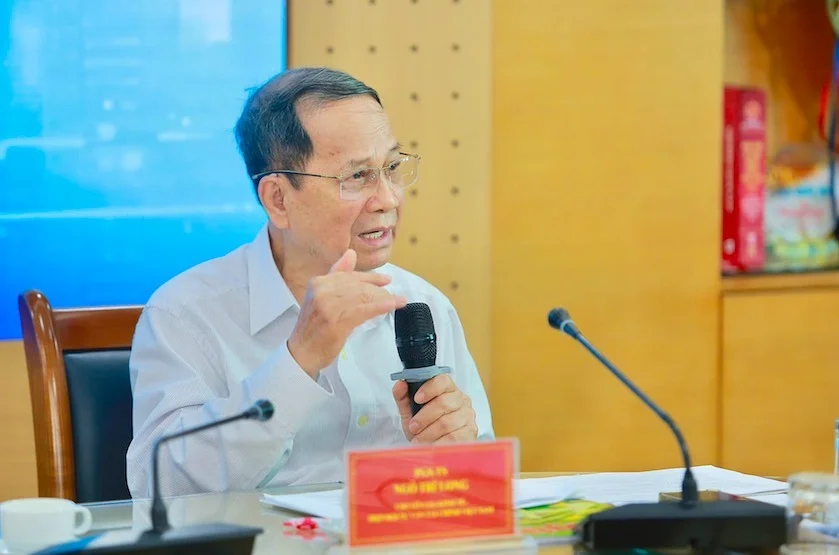
PGS.TS Ngô Trí Long. Ảnh: Dân Việt
Tuy nhiên, chuyên gia nhấn mạnh việc Fed tăng lãi suất không đồng nghĩa Ngân hàng Nhà nước Việt Nam phải tăng lãi suất tương ứng, cũng không có nghĩa tỷ giá USD/VND chắc chắn tăng ngay lập tức. Mức độ ảnh hưởng còn phụ thuộc vào chênh lệch lãi suất giữa VND và USD, cung cầu ngoại tệ, diễn biến thương mại, thanh khoản hệ thống ngân hàng và kỳ vọng thị trường.
Số liệu ông Long đưa ra cho thấy ngày 16/9, tỷ giá trung tâm do Ngân hàng Nhà nước công bố ở mức 25.626 đồng/USD. Đến ngày 14/10, tỷ giá ở mức 25.646 đồng/USD, tăng 20 đồng, tương đương khoảng 0,08%. Theo ông, đây là mức biến động giữa hai thời điểm, không thể quy hoàn toàn cho việc Fed tăng lãi suất.
Tại cuộc họp ngày 9/10, Ngân hàng Nhà nước cho biết tiếp tục giữ nguyên các mức lãi suất điều hành, đồng thời triển khai biện pháp ổn định mặt bằng lãi suất thị trường. Điều này cho thấy chính sách tiền tệ trong nước có sự chủ động nhất định, không nhất thiết phải điều chỉnh đồng pha với Fed.
Dù vậy, dư địa tiếp tục giảm lãi suất không còn nhiều. Theo số liệu được ông Long dẫn tại hội thảo, chỉ số giá tiêu dùng tháng 9/2026 tăng 5,08% so với cùng kỳ năm trước, trong khi mức tăng bình quân 9 tháng đạt 4,52%. Diễn biến này tạo thêm sức ép đối với mục tiêu kiểm soát lạm phát, ổn định giá trị đồng tiền và duy trì tăng trưởng kinh tế.
Trong bối cảnh đó, vấn đề quan trọng không chỉ là lãi suất điều hành tăng hay giảm, mà còn là khả năng kiểm soát những yếu tố làm gia tăng chi phí vốn. Khi lãi vay duy trì ở mức cao, doanh nghiệp khó giảm giá bán, còn người mua nhà phải cân nhắc kỹ hơn về khả năng trả nợ.
Lãi suất tăng, giá nhà chưa giảm ngay nhưng thanh khoản chịu sức ép
Một trong những vấn đề được quan tâm tại hội thảo là liệu lãi suất tăng có khiến giá bất động sản giảm hay không. Theo PGS.TS Ngô Trí Long, cần phân biệt giá chào bán với giá giao dịch thực tế.
Lãi suất cao có thể gây áp lực giảm giá thông qua việc làm suy yếu sức mua và thanh khoản. Ảnh minh hoạ
Trong ngắn hạn, giá chào bán có thể vẫn neo cao bởi chủ đầu tư phải tính toán các khoản chi phí đất đai, xây dựng, phát triển hạ tầng và tài chính. Người đang sở hữu bất động sản cũng thường không muốn bán thấp hơn mức giá kỳ vọng, nhất là khi chưa chịu sức ép phải thu hồi vốn ngay lập tức.
Tuy nhiên, lãi suất cao có thể gây áp lực giảm giá thông qua việc làm suy yếu sức mua và thanh khoản. Khi khoản tiền phải trả cho ngân hàng tăng lên, người mua buộc phải giảm ngân sách, kéo dài thời gian tích lũy hoặc trì hoãn kế hoạch giao dịch. Trong trường hợp lượng khách hàng đủ khả năng chi trả giảm, người bán có thể phải điều chỉnh giá thực tế hoặc đưa ra chính sách ưu đãi để tìm kiếm người mua.
Đối với doanh nghiệp bất động sản, sức ép còn đến từ hai phía: chi phí vốn tăng trong khi doanh thu bán hàng có nguy cơ suy giảm.
Để minh họa, ông Long đưa ra ví dụ một doanh nghiệp có dư nợ vay 500 tỷ đồng. Nếu lãi suất tăng thêm 2 điểm phần trăm và toàn bộ dư nợ chịu mức tăng này trong một năm, chi phí lãi vay có thể tăng khoảng 10 tỷ đồng.
Khoản chi phí phát sinh này có thể bào mòn lợi nhuận, làm suy giảm dòng tiền và gia tăng áp lực thanh toán các khoản nợ đến hạn, đặc biệt khi dự án tiêu thụ chậm. Với những doanh nghiệp sử dụng đòn bẩy tài chính lớn, khả năng chống chịu sẽ phụ thuộc đáng kể vào tiến độ bán hàng, nguồn tiền thu về và quy mô nghĩa vụ nợ.
Theo ông Long, người mua nhà chịu tác động trực tiếp từ việc giảm khả năng chi trả, nhưng doanh nghiệp có tỷ lệ vay nợ cao và dòng tiền yếu cũng có thể đối mặt với rủi ro tài chính lớn hơn nếu lãi suất duy trì ở mức cao trong thời gian dài.
Như vậy, lãi suất tăng không nhất thiết khiến giá bất động sản giảm ngay trên bảng hàng. Áp lực thường thể hiện trước hết ở tốc độ giao dịch, khả năng thanh toán và sức chịu đựng tài chính của các bên tham gia thị trường. Nếu tình trạng này kéo dài, những doanh nghiệp phụ thuộc nhiều vào vốn vay và có khả năng tiêu thụ sản phẩm thấp có thể phải điều chỉnh chiến lược kinh doanh, chính sách bán hàng hoặc giá bán để duy trì dòng tiền.
Nhận định về diễn biến giá bất động sản thời gian gần đây, ông Trần Quang Trung, Giám đốc Phát triển Kinh doanh tại OneHousing thuộc One Mount Group, cho rằng thị trường giai đoạn 2024-2025 tăng nóng trong bối cảnh nguồn cung hạn chế, lãi suất ở mức chấp nhận được và dòng tiền đầu cơ quay trở lại sau thời gian khó khăn hậu Covid-19.
Theo ông Trung, giá bán tại các dự án mới tăng đã tạo mặt bằng tham chiếu, kéo giá nhà đất trên thị trường thứ cấp tăng theo. Đặc biệt, nhóm nhà đầu tư ngắn hạn mua đi bán lại trong vòng 3-6 tháng góp phần đẩy giá chuyển nhượng lên cao.
Tuy nhiên, khi lãi suất tăng hoặc các khoản vay chuyển sang mức lãi suất thả nổi, nhóm nhà đầu tư sử dụng đòn bẩy tài chính thường chịu tác động đầu tiên. Chi phí vốn cao hơn làm giảm lợi nhuận kỳ vọng, trong khi việc bán lại bất động sản có thể mất nhiều thời gian hơn nếu thanh khoản thị trường suy yếu.
Ông Trung cho biết giá bất động sản trên thị trường thứ cấp hiện đã giảm khoảng 15-20%. Theo đánh giá của ông, đây là nhịp điều chỉnh cần thiết để thị trường phát triển chuyên nghiệp hơn. Trong khi đó, từ đầu năm 2026, giá bất động sản sơ cấp về cơ bản đã đi ngang.
Dù vậy, không thể lấy mức giảm của thị trường thứ cấp để suy rộng cho toàn bộ bất động sản. Diễn biến giá phụ thuộc vào từng phân khúc, khu vực, chất lượng dự án, nguồn cung và nhu cầu thực tế. Bởi vậy, việc đánh giá mức chênh lệch giữa giá sơ cấp và thứ cấp cần được thực hiện theo từng nhóm sản phẩm, thay vì xác định một tỷ lệ chung cho toàn thị trường.
Từ diễn biến lãi suất và giao dịch, ông Trung cho rằng các chủ đầu tư sẽ phải tính toán lại danh mục dự án, lựa chọn phân khúc phù hợp và định vị giá bán theo khả năng chi trả của từng nhóm khách hàng.
Tâm An