Khi khuôn mặt và giọng nói không còn đủ để xác thực
Đúng số điện thoại, đúng khuôn mặt, đúng giọng nói nhưng người gọi vẫn có thể không phải là người mà chúng ta nghĩ đến. Sự phát triển của công nghệ AI cho phép tạo ra hình ảnh, video và giọng nói giả ngày càng giống thật, khiến việc nhận diện lừa đảo bằng cảm quan trở nên khó khăn hơn.
Theo cảnh báo của Bộ Công an, các đối tượng lừa đảo trong năm 2026 đang lợi dụng AI, Deepfake, DeepVoice, mạng xã hội, ngân hàng số và thanh toán điện tử để tạo dựng lòng tin. Một thủ đoạn đáng chú ý là giả mạo hình ảnh, video hoặc giọng nói của người thân, bạn bè, lãnh đạo để yêu cầu chuyển tiền với lý do khẩn cấp.
Khác với những hình thức lừa đảo chủ yếu dựa vào tin nhắn hoặc đường dẫn giả mạo, thủ đoạn sử dụng Deepfake có thể đánh vào sự tin tưởng của nạn nhân thông qua hình ảnh và giọng nói quen thuộc. Khi bị thúc ép phải hành động ngay, người tiếp nhận cuộc gọi dễ bỏ qua các bước kiểm tra cần thiết.
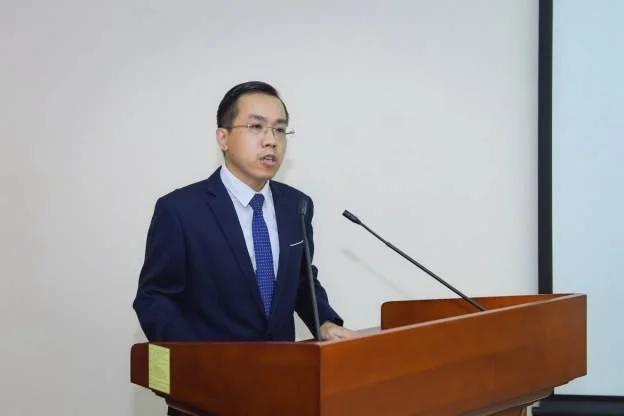
Báo Nhân Dân điện tử dẫn lời ông Lê Hoàng Chính Quang, Cục trưởng Cục Công nghệ thông tin thuộc Ngân hàng Nhà nước, cho biết tội phạm công nghệ cao đã sử dụng AI để giả mạo hình ảnh, giọng nói, phát tán ứng dụng và đường dẫn độc hại, đồng thời tìm cách can thiệp thiết bị nhằm vượt qua các cơ chế xác thực.
Trước thực tế này, khuyến nghị quan trọng đối với người dùng là không quyết định giao dịch chỉ dựa vào số điện thoại, khuôn mặt hoặc giọng nói. Khi có yêu cầu chuyển tiền hay cung cấp thông tin nhạy cảm, cần xác minh qua một kênh độc lập trước khi thực hiện.
Ngân hàng tăng cường nhiều lớp bảo vệ
Trước nguy cơ gian lận công nghệ cao, ngành ngân hàng đang tăng cường các biện pháp xác thực và giám sát nhằm phát hiện rủi ro tại nhiều khâu trong quá trình giao dịch.
Theo ông Lê Hoàng Chính Quang, Ngân hàng Nhà nước đang chỉ đạo các tổ chức tín dụng tăng cường xác thực tại những khâu có nguy cơ cao, như mở tài khoản, đăng nhập trên thiết bị mới hoặc thay đổi phương thức xác thực.
Đối với ứng dụng ngân hàng trên thiết bị di động (Mobile Banking), các yêu cầu bảo vệ còn bao gồm khả năng phát hiện và dừng hoạt động trên thiết bị đã bị can thiệp bằng các hình thức như root, jailbreak; phát hiện ứng dụng bị chỉnh sửa hoặc có phần mềm can thiệp trái phép. Công nghệ chống giả mạo sinh trắc học được yêu cầu đáp ứng tiêu chuẩn quốc tế ISO 30107 cấp độ 2.
Một lớp bảo vệ khác là đối chiếu dữ liệu khách hàng. Theo số liệu được lãnh đạo Cục Công nghệ thông tin công bố, đến ngày 2/10/2026, hơn 178 triệu hồ sơ khách hàng đã được đối chiếu sinh trắc học thông qua căn cước công dân gắn chip hoặc VNeID, tương ứng toàn bộ lượng tài khoản phát sinh giao dịch trên kênh số.
Việc xác thực danh tính giúp tăng cơ sở dữ liệu phục vụ công tác kiểm soát, nhưng không loại bỏ hoàn toàn nguy cơ lừa đảo. Người dùng vẫn cần cảnh giác với các yêu cầu giao dịch bất thường, kể cả khi cuộc gọi hoặc thông tin liên hệ có vẻ đáng tin cậy.
SIMO cảnh báo hàng triệu lượt khách hàng
Bên cạnh xác thực danh tính, ngành ngân hàng đang tăng cường khả năng nhận diện rủi ro ngay trước thời điểm giao dịch được thực hiện.
Hệ thống thông tin hỗ trợ quản lý, giám sát và phòng ngừa rủi ro cho khách hàng (SIMO) được sử dụng để chia sẻ thông tin về các tài khoản, ví điện tử có dấu hiệu nghi ngờ gian lận, lừa đảo hoặc vi phạm pháp luật.
Theo số liệu do Ngân hàng Nhà nước công bố, đến ngày 2/10/2026, hệ thống đã thu thập báo cáo từ 150 đơn vị và chia sẻ thông tin cho 21 đơn vị khai thác, gồm 16 ngân hàng và 5 trung gian thanh toán.
Đáng chú ý, SIMO đã cảnh báo hơn 5,6 triệu lượt khách hàng. Sau cảnh báo, hơn 1,9 triệu lượt khách hàng tạm dừng hoặc hủy giao dịch, với tổng số tiền giao dịch hơn 6.300 tỷ đồng.
Trước đó, tại sự kiện Chuyển đổi số ngành Ngân hàng năm 2026, Ngân hàng Nhà nước cho biết đến ngày 6/8, SIMO đã cảnh báo hơn 4,9 triệu lượt khách hàng; hơn 1,6 triệu lượt khách hàng tạm dừng hoặc hủy giao dịch, với số tiền tương ứng hơn 5.500 tỷ đồng.
Những số liệu này cho thấy vai trò của cảnh báo sớm trong phòng ngừa gian lận. Thay vì chỉ xử lý khi tiền đã rời khỏi tài khoản, hệ thống có thể cung cấp thông tin để khách hàng cân nhắc và dừng giao dịch đáng ngờ trước khi thiệt hại xảy ra.
Tuy nhiên, số tiền giao dịch được tạm dừng hoặc hủy sau cảnh báo không đồng nghĩa với số tiền đã được thu hồi. Hiệu quả phòng ngừa còn phụ thuộc vào khả năng nhận diện rủi ro của hệ thống và phản ứng kịp thời của người dùng.
Thời điểm phát hiện và xử lý rất quan trọng
Nếu ngân hàng là một lớp bảo vệ về công nghệ, người dùng vẫn giữ vai trò quan trọng trong việc ngăn chặn giao dịch gian lận.
Chuyên gia an ninh mạng Ngô Minh Hiếu cho rằng 15 phút đầu tiên sau khi nghi ngờ bị lừa đảo có ý nghĩa đặc biệt quan trọng. Người dùng cần bình tĩnh, không tiếp tục truy cập đường dẫn hoặc làm theo hướng dẫn của đối tượng, đồng thời liên hệ ngay với ngân hàng để yêu cầu khóa tài khoản khi cần thiết và lưu giữ bằng chứng liên quan.
Khuyến nghị này cho thấy việc ứng phó với lừa đảo bằng AI không chỉ phụ thuộc vào công nghệ bảo mật. Ngay cả khi hệ thống có khả năng cảnh báo, nguy cơ vẫn tồn tại nếu người dùng bỏ qua thông báo hoặc chuyển tiền vì tin tưởng người đang liên lạc.
Bộ Công an cũng khuyến cáo người dân không nên tin tuyệt đối vào hình ảnh, video hay giọng nói xuất hiện trên màn hình. Đặc biệt, cần thận trọng trước các yêu cầu chuyển tiền khẩn cấp, cung cấp thông tin cá nhân hoặc mã xác thực.
Những nguyên tắc cần nhớ khi sử dụng ngân hàng số
Trong bối cảnh Deepfake ngày càng dễ tiếp cận, người dùng không nhất thiết phải tự mình nhận diện mọi sản phẩm giả mạo bằng AI. Điều quan trọng hơn là hình thành thói quen xác minh trước khi thực hiện giao dịch.
- Xác minh người yêu cầu chuyển tiền: Không chuyển tiền chỉ vì nhận được cuộc gọi từ số điện thoại quen thuộc. Hãy gọi lại bằng số đã lưu từ trước hoặc xác nhận qua một kênh liên lạc độc lập.
- Bảo vệ thông tin xác thực: Không cung cấp mã OTP, mật khẩu, mã PIN hoặc thông tin bảo mật cho người tự xưng là nhân viên ngân hàng.
- Thận trọng với đường dẫn và ứng dụng: Không truy cập đường dẫn, quét mã QR hoặc cài đặt ứng dụng theo hướng dẫn từ cuộc gọi, tin nhắn chưa được xác minh.
- Không xác thực sinh trắc học theo yêu cầu đáng ngờ: Không gửi ảnh giấy tờ tùy thân hoặc thực hiện xác thực khuôn mặt chỉ vì một người lạ yêu cầu qua mạng.
- Dừng giao dịch khi có cảnh báo: Nếu ứng dụng ngân hàng cảnh báo tài khoản nhận tiền có dấu hiệu nghi ngờ, cần dừng lại và kiểm tra thông tin trước khi tiếp tục.
Nguyên tắc cốt lõi là không để sự khẩn cấp do người khác tạo ra thay thế cho bước kiểm chứng cần thiết. Một cuộc gọi có vẻ đáng tin cậy không phải là căn cứ đủ để quyết định chuyển tiền.
Phối hợp nhiều lớp để phòng ngừa gian lận
Ngân hàng Nhà nước cho biết trong thời gian tới sẽ tiếp tục cập nhật các quy định kỹ thuật về an ninh mạng, bảo vệ dữ liệu và hoạt động liên tục trong ngành ngân hàng; đồng thời mở rộng hệ thống SIMO và duy trì phối hợp với Bộ Công an trong phòng, chống lừa đảo trực tuyến.
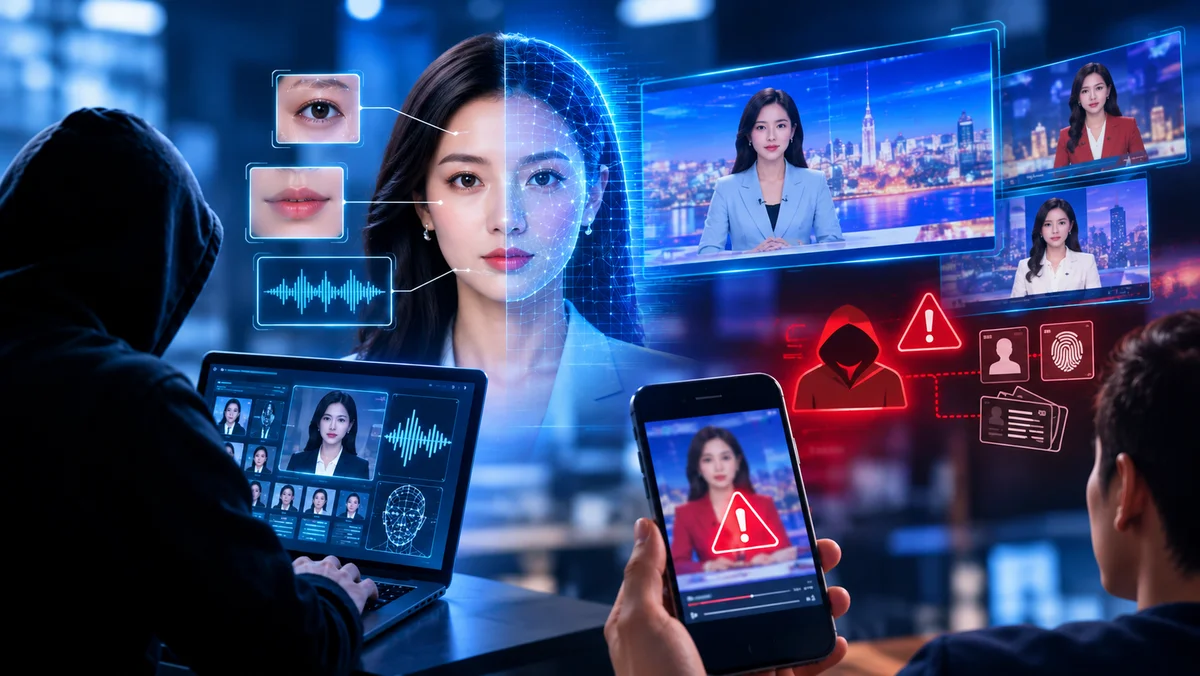
Định hướng này cho thấy công tác phòng ngừa gian lận đang được triển khai theo nhiều lớp, từ bảo vệ hạ tầng, xác thực dữ liệu và tài khoản đến giám sát giao dịch, cảnh báo sớm và nâng cao nhận thức của khách hàng.
Trong khi đó, các thủ đoạn sử dụng AI, Deepfake và DeepVoice tiếp tục đặt ra thách thức đối với khả năng nhận diện của người dùng. Hình ảnh có thể bị làm giả, giọng nói có thể bị sao chép và số điện thoại hiển thị cũng không phải lúc nào phản ánh đúng danh tính người gọi.
Vì vậy, bảo vệ tài sản trong môi trường ngân hàng số đòi hỏi sự phối hợp giữa công nghệ của các tổ chức tài chính, hoạt động cảnh báo của cơ quan chức năng và thói quen giao dịch thận trọng của mỗi cá nhân.
Khi AI khiến việc giả mạo ngày càng tinh vi, kiểm chứng độc lập trước khi chuyển tiền vẫn là một bước đơn giản nhưng thiết yếu để giảm thiểu rủi ro.