VN-Index tăng gần 8 điểm, thanh khoản giảm mạnh
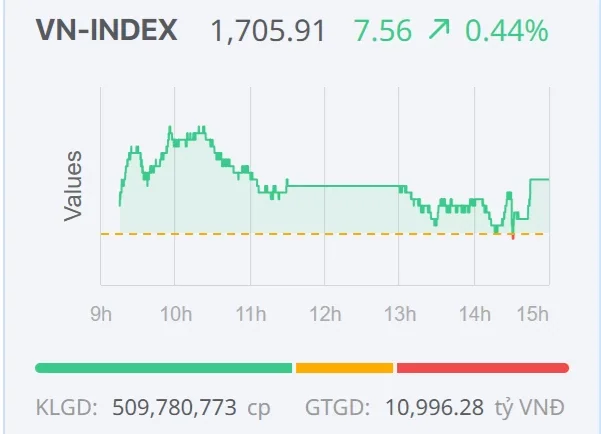
Trong phiên giao dịch cuối tuần ngày 16/10, VN-Index dao động trong vùng 1.696–1.714 điểm trước khi đóng cửa tại 1.705,91 điểm, tăng 7,56 điểm so với phiên trước. Lực cầu xuất hiện khi chỉ số lùi xuống dưới mốc 1.700 điểm, giúp thị trường lấy lại sắc xanh sau chuỗi 7 phiên giảm liên tiếp.
Tuy nhiên, diễn biến trong phiên cho thấy dòng tiền bắt đáy vẫn khá dè dặt. Việc VN-Index giằng co quanh ngưỡng 1.700 điểm phản ánh tâm lý thận trọng của nhà đầu tư trước những biến động chưa thực sự ổn định của thị trường.
Độ rộng thị trường trên sàn HOSE nghiêng về phía tích cực, với 165 mã tăng giá, 118 mã giảm giá và 69 mã đứng giá tham chiếu. Diễn biến này cho thấy sắc xanh đã lan tỏa đến nhiều cổ phiếu, thay vì chỉ tập trung ở một số mã vốn hóa lớn.
Xét theo nhóm ngành, có 15/18 ngành tăng điểm. Du lịch và giải trí, hàng cá nhân và gia dụng ghi nhận mức tăng trên 1%, trong khi các nhóm ngành còn lại biến động không đáng kể so với phiên trước.
Chỉ số VN30 cũng diễn biến tích cực khi tăng 11,7 điểm, lên 1.855,41 điểm. Trong rổ VN30, có 22 mã tăng giá, 4 mã giảm giá và 4 mã đứng giá tham chiếu, cho thấy nhóm cổ phiếu vốn hóa lớn đóng vai trò hỗ trợ đáng kể cho thị trường.
Trái ngược với diễn biến tăng điểm, thanh khoản tiếp tục suy giảm. Tổng khối lượng giao dịch trên HOSE đạt 509 triệu cổ phiếu, tương ứng giá trị 10.996 tỷ đồng, giảm gần 30% so với phiên trước. Mức sụt giảm này cho thấy dòng tiền chưa thực sự mạnh dạn quay trở lại, dù chỉ số đã phục hồi.
Trên thị trường chứng khoán Hà Nội, diễn biến giữa hai chỉ số chính có sự phân hóa. HNX-Index giảm 0,16 điểm, xuống 259,13 điểm, trong khi UPCoM-Index tăng 0,72 điểm, lên 124,87 điểm.
Một điểm đáng chú ý khác là hoạt động giao dịch của nhà đầu tư nước ngoài. Khối ngoại bán ròng khoảng 559 tỷ đồng trên toàn thị trường, trong đó giá trị bán ròng trên HOSE đạt 534 tỷ đồng.
Ở chiều mua, MBB được khối ngoại mua ròng mạnh nhất trên HOSE với giá trị hơn 100 tỷ đồng. STB và HPG lần lượt được mua ròng khoảng 44 tỷ đồng và 29 tỷ đồng. Ngược lại, VIC dẫn đầu danh sách bị bán ròng với 153 tỷ đồng; VHM bị bán ròng 152 tỷ đồng và FRT bị bán ròng 94 tỷ đồng. Trên HNX, khối ngoại bán ròng 17 tỷ đồng.
Dòng tiền phân hóa, nhóm ngân hàng hỗ trợ thị trường
Trong phiên cuối tuần, dòng tiền tập trung tại một số nhóm ngành như du lịch và giải trí, ngân hàng, bán lẻ, xây dựng và vật liệu. Đáng chú ý, các cổ phiếu CTG, BID, VCB, LPB và TCB nằm trong nhóm 10 mã đóng góp tích cực nhất cho VN-Index, góp phần giúp chỉ số chấm dứt chuỗi giảm điểm kéo dài.
Ở chiều ngược lại, diễn biến trái chiều giữa các cổ phiếu lớn tiếp tục tạo áp lực lên chỉ số. VHM tăng 3,6%, lên 61.000 đồng/cổ phiếu, đóng góp hơn 3,6 điểm cho VN-Index. Trong khi đó, VIC giảm 1,4%, xuống 215.000 đồng/cổ phiếu, lấy đi gần 5 điểm của chỉ số chung.
Sự đối lập giữa hai cổ phiếu bất động sản này cho thấy dòng tiền trong ngành chưa có sự đồng thuận rõ rệt. Cùng với áp lực tại nhóm dầu khí, diễn biến phân hóa giữa các nhóm cổ phiếu khiến mức tăng của VN-Index còn hạn chế.
Dù thị trường đóng cửa trong sắc xanh, mức tăng của chỉ số đã thu hẹp về cuối phiên. Thanh khoản giảm mạnh cũng cho thấy lực cầu chưa đủ mạnh để củng cố đà hồi phục. Vì vậy, việc VN-Index tăng điểm sau chuỗi giảm kéo dài chưa đồng nghĩa với việc xu hướng điều chỉnh đã kết thúc.
Triển vọng thị trường vẫn cần được kiểm chứng
Trên đồ thị tuần, VN-Index ghi nhận tuần giảm điểm thứ tư liên tiếp, cho thấy xu hướng điều chỉnh vẫn chiếm ưu thế. Việc chỉ số quay lại kiểm định vùng hỗ trợ 1.700 điểm lần đầu kể từ cuối tháng 7 cũng đặt ra yêu cầu tìm kiếm vùng cân bằng mới sau giai đoạn suy yếu.
Trong bối cảnh đó, phiên tăng ngày 16/10 có thể được xem là nhịp hồi phục kỹ thuật. Để xác nhận sự cải thiện bền vững hơn, thị trường cần thêm những tín hiệu tích cực về thanh khoản, sức mua và mức độ lan tỏa của dòng tiền giữa các nhóm ngành.
Một số cổ phiếu thuộc nhóm chứng khoán, bất động sản và đầu tư công đã xuất hiện dấu hiệu tìm điểm cân bằng sau thời gian điều chỉnh. Trong khi đó, các cổ phiếu ngân hàng như MBB, VPB, TCB và HDB tiếp tục thu hút sự quan tâm, có thể góp phần hỗ trợ tâm lý thị trường.
Trong những phiên tới, VN-Index có thể tiếp tục tìm kiếm vùng cân bằng và cơ hội hồi phục. Tuy nhiên, nếu thanh khoản chưa cải thiện và lực cầu không lan tỏa rộng hơn, đà tăng sẽ khó duy trì ổn định; nguy cơ thị trường quay lại điều chỉnh vẫn hiện hữu.
Sự phân hóa giữa các nhóm ngành nhiều khả năng tiếp tục là yếu tố cần theo dõi trong bối cảnh doanh nghiệp công bố kết quả kinh doanh quý III và cập nhật triển vọng quý cuối năm 2026. Đối với nhà đầu tư, diễn biến thanh khoản, khả năng giữ vững vùng hỗ trợ và sự đồng thuận của nhóm cổ phiếu dẫn dắt sẽ là những tín hiệu quan trọng để đánh giá chất lượng nhịp hồi phục.