Giá dầu tăng, rủi ro nguồn cung tiếp sức cho giá đường
Trong những tuần gần đây, thị trường đường thế giới ghi nhận đà tăng đáng chú ý. Trên sàn ICE Futures US, hợp đồng đường thô kỳ hạn tháng 3/2027 (SBH27) tăng từ vùng đáy 14,42 US cents/pound hồi giữa tháng 2 và 14,67 US cents/pound vào cuối tháng 6 lên 19,90 US cents/pound, tương đương 438,72 USD/tấn, vào ngày 10/9/2026.
Theo dữ liệu Barchart, mức giá này cao hơn khoảng 30% so với cuối tháng 6 và tăng khoảng 38% so với vùng đáy trong năm.
Cùng xu hướng, hợp đồng đường thô giao ngay kỳ hạn tháng 10/2026 (SBV26) lên mức cao nhất trong 17 tháng, trong khi giá đường trắng trên sàn London cũng tăng lên mức cao nhất trong ba tuần.
Tính từ đầu năm, giá đường thô tăng khoảng 20%, vượt mức tăng khoảng 13% của chỉ số S&P 500 theo CNBC, đưa đường trở thành một trong những mặt hàng nông sản có diễn biến đáng chú ý trên thị trường hàng hóa quốc tế.
Một trong những động lực quan trọng thúc đẩy giá đường thời gian qua đến từ thị trường năng lượng. Giá dầu thô WTI kỳ hạn tháng 10/2026 có thời điểm vượt 101 USD/thùng trong các phiên giữa tháng 9, lên mức cao nhất trong gần 4 tháng do căng thẳng tại Trung Đông.
Giá dầu tăng làm thay đổi tương quan kinh tế giữa sản xuất ethanol và đường tại Brazil, quốc gia sản xuất và xuất khẩu đường lớn nhất thế giới. Khi nhiên liệu sinh học trở nên hấp dẫn hơn, các nhà máy mía đường có thêm động lực dành một phần nguyên liệu cho sản xuất ethanol thay vì đường thương phẩm. Điều này có thể làm giảm lượng đường dành cho xuất khẩu.
Trong khi đó, thị trường đường châu Á tiếp tục chịu tác động từ triển vọng sản lượng mía tại Thái Lan. Thời tiết khô hạn liên quan đến El Niño đang làm gia tăng lo ngại về năng suất mía tại các vùng sản xuất trọng điểm, đặc biệt ở khu vực Đông Bắc, nơi đóng góp khoảng 45% sản lượng đường của Thái Lan theo UkrAgroConsult.
Nhiệt độ cao và tình trạng thiếu nước trong những giai đoạn phát triển quan trọng có thể ảnh hưởng đến sinh trưởng của cây mía, qua đó làm giảm sản lượng thu hoạch cũng như lượng đường thành phẩm.
Theo dự báo của Hiệp hội Các nhà máy Đường Thái Lan (TSMC), sản lượng đường niên vụ 2026/27 của nước này có thể giảm ít nhất 17%, xuống dưới 10 triệu tấn, từ khoảng 12 triệu tấn của niên vụ trước.
Văn phòng Ủy ban Mía và Đường Thái Lan (OCSB) đưa ra kịch bản thận trọng hơn, với sản lượng mía thu hoạch khoảng 95 triệu tấn, giảm 9,5%. Sản lượng đường thành phẩm theo đó có thể chỉ đạt khoảng 9,5 - 10,5 triệu tấn.
Không chỉ thời tiết, chi phí phân bón và vật tư nông nghiệp tăng cao, trong khi giá sắn hấp dẫn, cũng có thể khiến một bộ phận nông dân thu hẹp diện tích trồng mía để chuyển sang cây trồng khác.
Theo đại diện Liên đoàn Người trồng Mía Thái Lan, giá đường thô thế giới cần duy trì ở khoảng 21 - 22 US cents/pound để bù đắp chi phí sản xuất ngày càng tăng. Quan điểm này cho thấy chi phí đầu vào đang trở thành một yếu tố quan trọng ảnh hưởng đến quyết định duy trì diện tích mía của nông dân.
Cán cân đường toàn cầu có thể chuyển sang thâm hụt
Lo ngại về nguồn cung không chỉ tập trung tại Thái Lan mà còn được phản ánh trong các dự báo về cán cân đường toàn cầu.
Theo cập nhật của Tổ chức Đường Quốc tế (ISO) đầu tháng 9/2026, tổ chức này tiếp tục hạ dự báo thặng dư đường toàn cầu niên vụ 2025/26 lần thứ tư liên tiếp, từ 2,2 triệu tấn trong dự báo tháng 5 xuống còn khoảng 1,1 triệu tấn.
Đáng chú ý, ISO dự báo cán cân đường thế giới trong niên vụ 2026/27 có thể chuyển từ trạng thái thặng dư sang thâm hụt khoảng 200.000 - 262.000 tấn.
Tổng sản lượng đường toàn cầu được dự báo giảm 1%, xuống khoảng 180,1 triệu tấn, chủ yếu do sản lượng tại một số quốc gia châu Á suy giảm dưới tác động của thời tiết.
Những dự báo trên đang tạo nền tảng hỗ trợ cho giá đường, dù thị trường đã bắt đầu xuất hiện các nhịp điều chỉnh sau giai đoạn tăng mạnh.
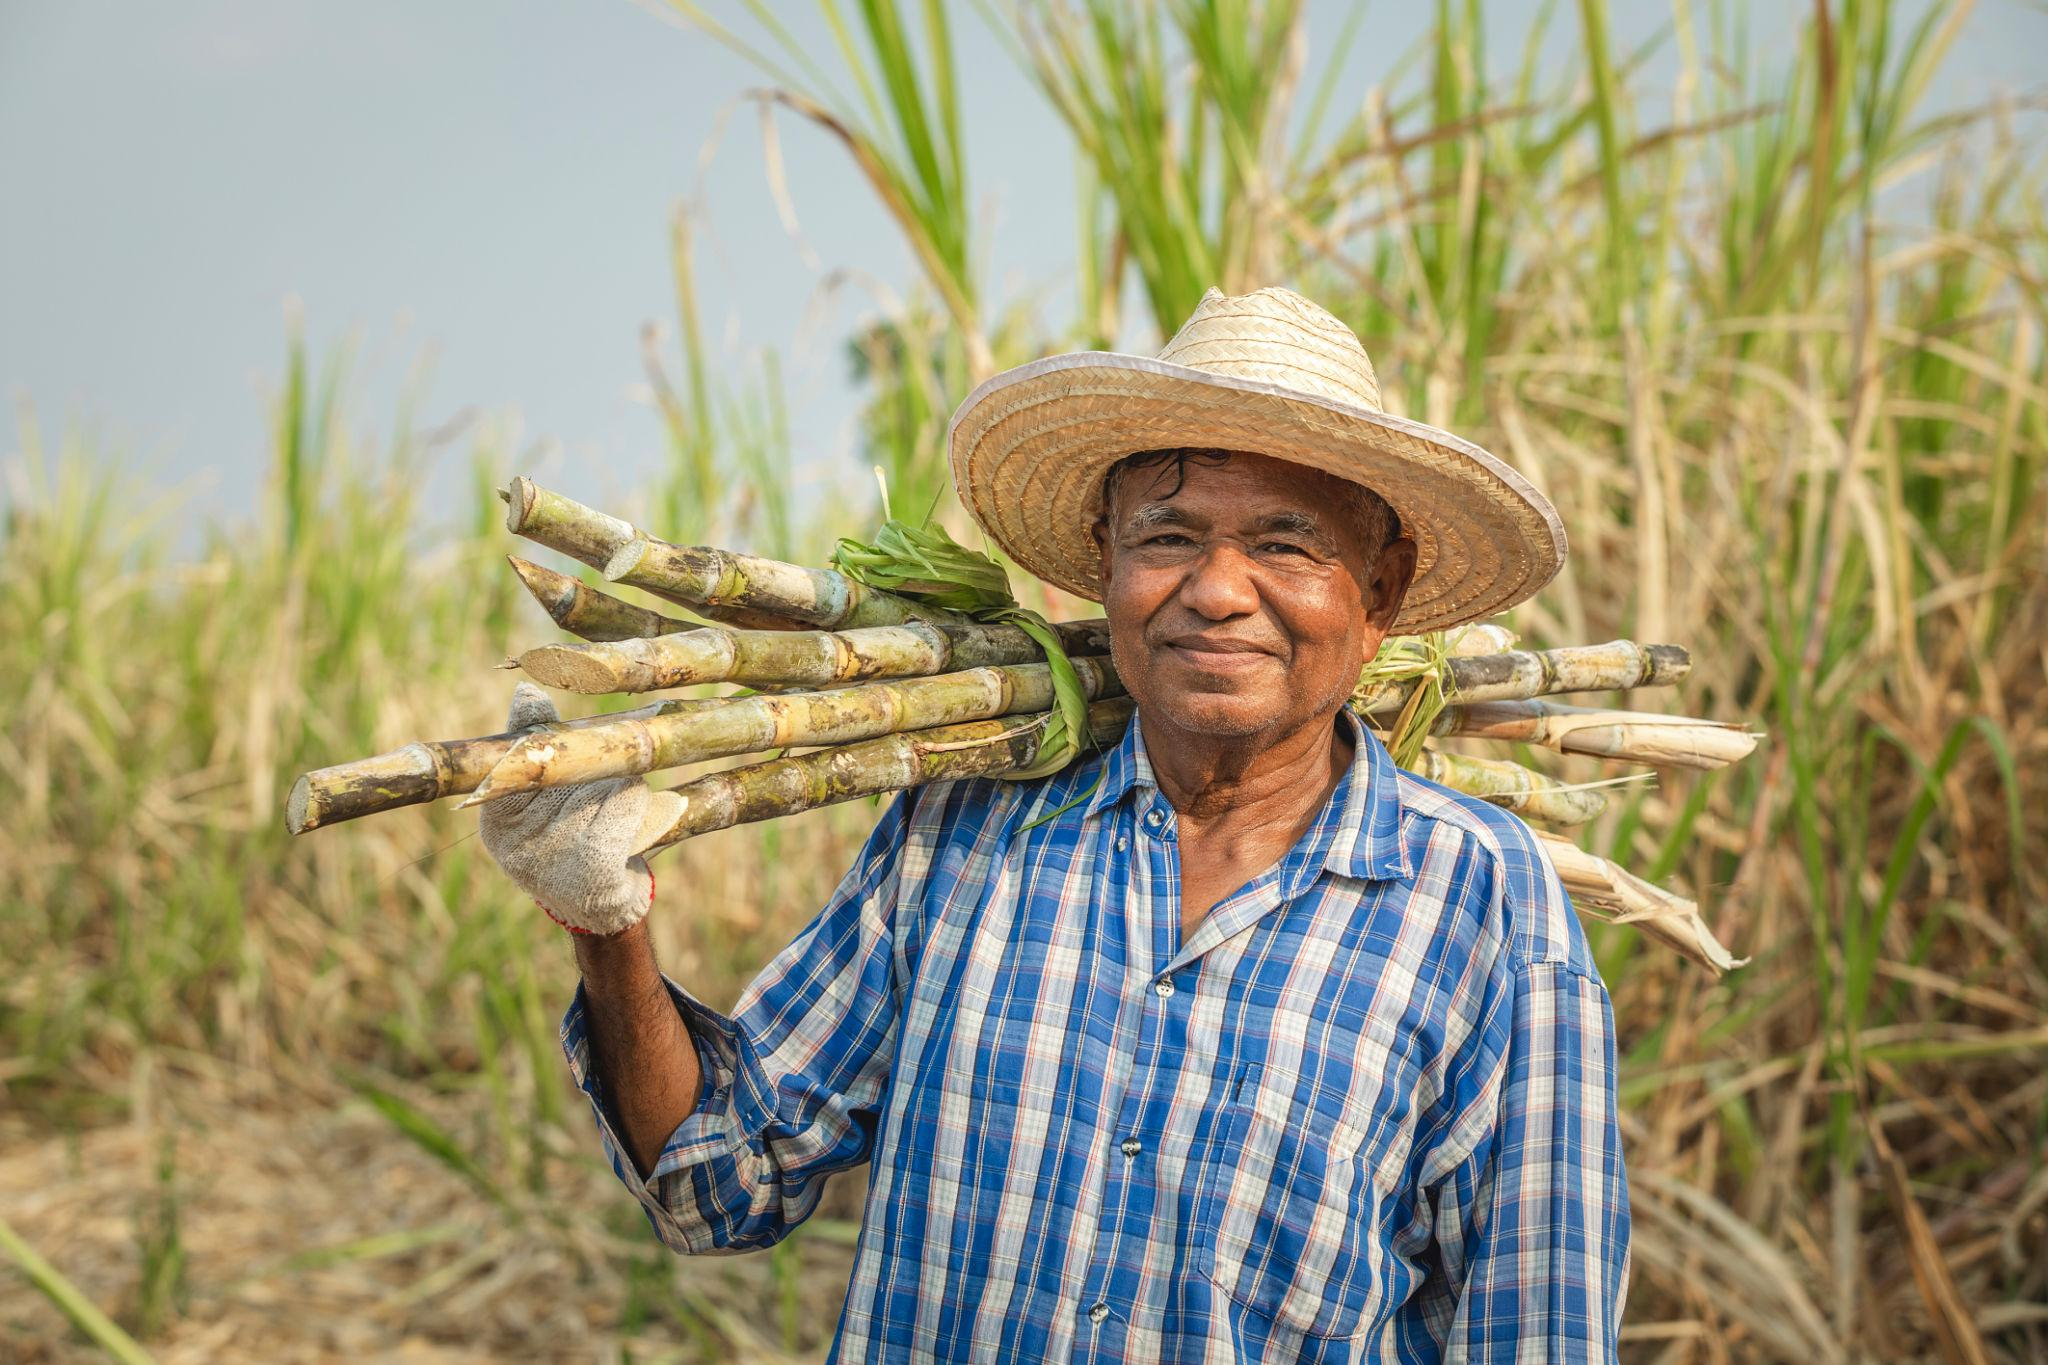
Thời tiết khô hạn và thiếu nước tại các vùng trồng mía trọng điểm của Thái Lan làm gia tăng lo ngại về năng suất và sản lượng đường niên vụ 2026/27.
Đồng USD phục hồi, dòng tiền đầu cơ chốt lời
Sau khi chạm 19,90 US cents/pound ngày 10/9, giá đường thế giới đã điều chỉnh hơn 3%, dao động quanh 18,87 - 19,03 US cents/pound.
Nhịp điều chỉnh chủ yếu xuất phát từ sự phục hồi của đồng USD và việc giá dầu có những phiên hạ nhiệt sau chuỗi tăng mạnh.
Đồng USD tăng giá làm giảm sức hấp dẫn tương đối của các hàng hóa được định giá bằng đồng tiền này. Trong khi đó, giá đường đã tăng nhanh trong thời gian ngắn cũng thúc đẩy hoạt động chốt lời.
Trước đó, các quỹ đầu cơ đã gia tăng mạnh vị thế mua, với lượng hợp đồng mua ròng được báo cáo ở mức hơn 160.000 hợp đồng.
Khi thị trường ở trạng thái quá mua, những biến động bất lợi từ tỷ giá hoặc giá dầu có thể nhanh chóng kích hoạt hoạt động đóng vị thế, tạo ra các nhịp điều chỉnh trong ngắn hạn.
Nguồn cung sẽ là phép thử quan trọng cuối năm
Dù xuất hiện áp lực điều chỉnh, các yếu tố cung - cầu cơ bản vẫn đang tạo nền tảng hỗ trợ cho giá đường.
Nếu dự báo thâm hụt đường toàn cầu trở thành hiện thực, trong khi chi phí sản xuất tại các vùng trồng mía lớn tiếp tục tăng, áp lực nguồn cung có thể duy trì trong những tháng tới.
Khi các nhà máy tại Đông Nam Á bước vào giai đoạn thu hoạch và ép mía cao điểm cuối năm, diễn biến thực tế của sản lượng sẽ là phép thử quan trọng đối với thị trường.
Nếu nguồn cung suy giảm đúng như dự báo, giá đường có thể tiếp tục duy trì ở mặt bằng cao và hướng trở lại khu vực 20 US cents/pound.
Ngược lại, nếu thời tiết cải thiện và sản lượng thực tế không giảm mạnh, phần bù rủi ro về nguồn cung có thể hạ nhiệt. Khi đó, thị trường có thể chịu thêm áp lực điều chỉnh sau giai đoạn tăng nóng.