Giá cà phê trong nước tiếp tục giảm
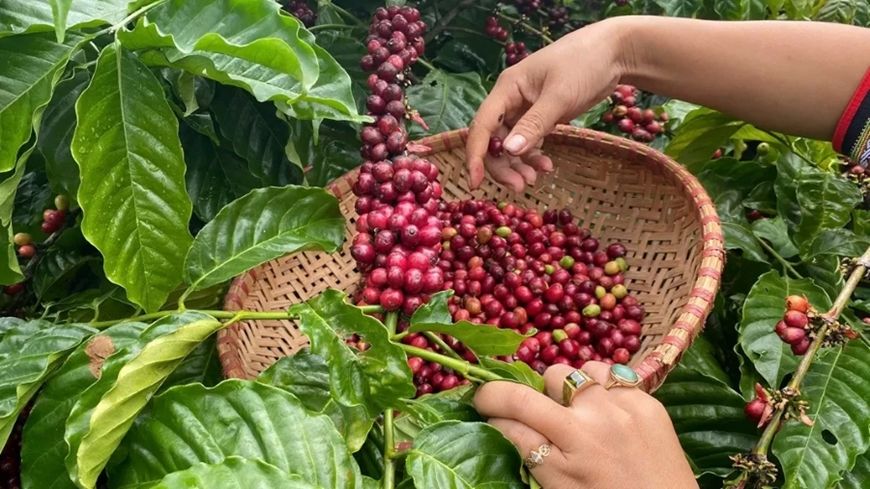
Thị trường cà phê trong nước ngày 24/9 ghi nhận thêm một phiên điều chỉnh giảm. Giá thu mua tại các vùng sản xuất trọng điểm khu vực Tây Nguyên đồng loạt giảm 1.000 đồng/kg so với phiên trước, dao động trong khoảng 91.200–92.000 đồng/kg.
Cụ thể, cà phê tại Đắk Nông (Lâm Đồng mới) được thu mua ở mức 92.000 đồng/kg, cao nhất trong các địa phương được khảo sát. Đắk Lắk và Gia Lai cùng ở mức 91.800 đồng/kg, trong khi Lâm Đồng ghi nhận mức thấp nhất, 91.200 đồng/kg.
Mặt bằng giá bình quân hiện ở khoảng 91.900 đồng/kg.
Đà giảm của thị trường nội địa diễn ra sau giai đoạn giá chịu sức ép từ diễn biến trên thị trường cà phê thế giới và triển vọng nguồn cung được cải thiện.
Giá cà phê thế giới phục hồi sau vùng thấp
Trái với diễn biến giảm của thị trường trong nước, giá cà phê kỳ hạn trên các sàn quốc tế đã có phiên phục hồi trong ngày 23/9.
Trên sàn London, giá cà phê Robusta kỳ hạn tháng 11/2026 tăng 57 USD/tấn, tương đương 1,75%, lên 3.317 USD/tấn. Hợp đồng tháng 1/2027 tăng 41 USD/tấn, tương đương 1,26%, lên 3.290 USD/tấn; kỳ hạn tháng 3/2027 tăng 30 USD/tấn, tương đương 0,92%, lên 3.274 USD/tấn. Các kỳ hạn còn lại cũng tăng trong khoảng 21–23 USD/tấn.
Trên sàn New York, giá Arabica kỳ hạn tháng 12/2026 tăng 3,6 US cent/pound, tương đương 1,32%, lên 275,9 US cent/pound. Hợp đồng tháng 3/2027 tăng 3,45 US cent/pound, tương đương 1,3%, lên 268,15 US cent/pound. Kỳ hạn tháng 5/2027 tăng 3,8 US cent/pound, tương đương 1,45%, lên 265,85 US cent/pound.
Đà phục hồi diễn ra sau khi giá cà phê trên cả hai sàn đã giảm mạnh trong những tuần trước và xuống vùng thấp nhất trong khoảng ba tháng. Hoạt động mua mang tính kỹ thuật và việc các quỹ đóng vị thế bán được xem là một trong những yếu tố thúc đẩy giá phục hồi trong phiên.
Tuy nhiên, diễn biến này chưa làm thay đổi hoàn toàn bức tranh cung cầu đang gây sức ép lên thị trường cà phê.
Nguồn cung toàn cầu tiếp tục gây sức ép
Một trong những yếu tố đáng chú ý hiện nay là triển vọng nguồn cung cà phê toàn cầu được cải thiện.
Theo số liệu được công bố trong tháng 9, Tổ chức Cà phê Quốc tế (ICO) ước tính sản lượng cà phê thế giới niên vụ 2025/26 đạt 183,6 triệu bao 60 kg, tăng 4,4% so với niên vụ trước. Trong khi đó, tiêu thụ toàn cầu được ước tính ở mức 180,6 triệu bao.
Chênh lệch giữa sản lượng và tiêu thụ tương ứng khoảng 3 triệu bao, cho thấy thị trường cà phê toàn cầu có khả năng chuyển sang trạng thái dư cung sau nhiều năm thiếu hụt.
Trong cơ cấu sản lượng, Robusta được dự báo tăng nhanh hơn Arabica. Đây là yếu tố đáng chú ý đối với thị trường cà phê Việt Nam, khi Robusta chiếm tỷ trọng lớn trong sản xuất và xuất khẩu của ngành cà phê nước ta.
Bên cạnh triển vọng sản lượng, điều kiện thời tiết tại các vùng trồng chủ chốt cũng đang được thị trường theo dõi sát.
Tại Việt Nam, lượng mưa được cho là đã cải thiện độ ẩm đất tại Tây Nguyên, tạo điều kiện thuận lợi hơn cho quá trình phát triển của cây cà phê.
Tại Brazil, lượng mưa tại Minas Gerais – vùng sản xuất Arabica quan trọng – cũng được ghi nhận ở mức cao trong giai đoạn cây ra hoa. Điều kiện thời tiết thuận lợi có thể hỗ trợ triển vọng sản lượng của vụ tiếp theo và qua đó tạo thêm áp lực đối với giá cà phê kỳ hạn.
Tiêu thụ cà phê tại Brazil có dấu hiệu phục hồi
Ở chiều ngược lại, nhu cầu tiêu thụ vẫn là yếu tố có thể tạo điểm tựa cho thị trường.
Theo Hiệp hội Công nghiệp Cà phê Brazil (ABIC), tiêu thụ cà phê tại thị trường nội địa Brazil trong 8 tháng đầu năm 2026 đạt 13,69 triệu bao 60 kg, tăng 2,29% so với cùng kỳ năm trước.
Mức tăng này đáng chú ý trong bối cảnh tiêu thụ cùng kỳ năm 2025 từng giảm do giá cà phê nhân tăng cao. Khi giá nguyên liệu có xu hướng hạ nhiệt, nhu cầu tiêu dùng tại thị trường Brazil có dấu hiệu cải thiện.
Diễn biến này cho thấy thị trường cà phê đang chịu tác động đồng thời từ hai phía: nguồn cung có triển vọng dồi dào hơn, trong khi nhu cầu tiêu thụ tại một số thị trường lớn đang phục hồi.
Tồn kho tiếp tục là yếu tố cần theo dõi
Bên cạnh sản lượng và thời tiết, diễn biến tồn kho trên các sàn giao dịch quốc tế cũng đang tạo ra sự phân hóa giữa Arabica và Robusta.
Tồn kho Arabica được chứng nhận tại ICE từng giảm xuống mức thấp trong nhiều năm trước khi phục hồi trở lại. Điều này cho thấy nguồn cung Arabica đạt tiêu chuẩn giao ngay trên sàn vẫn là yếu tố được thị trường quan tâm.
Trong khi đó, tồn kho Robusta tại ICE tiếp tục tăng lên mức cao hơn so với những tháng trước. Đây là một trong những yếu tố gây sức ép lên giá Robusta trong bối cảnh triển vọng sản lượng toàn cầu được cải thiện.
Thị trường cà phê vẫn giằng co
Diễn biến ngày 24/9 cho thấy thị trường cà phê đang đứng giữa hai lực tác động trái chiều.
Một mặt, triển vọng nguồn cung toàn cầu dồi dào, sản lượng dự kiến tăng và điều kiện thời tiết thuận lợi tại các vùng sản xuất lớn đang gây sức ép lên giá. Mặt khác, việc giá giảm sâu trước đó đã kích hoạt hoạt động mua kỹ thuật và đóng vị thế bán, tạo ra những phiên phục hồi trên thị trường kỳ hạn.
Đối với thị trường trong nước, giá cà phê vẫn đang chịu ảnh hưởng từ diễn biến quốc tế nhưng có độ trễ nhất định. Việc giá thu mua ngày 24/9 tiếp tục giảm trong khi giá kỳ hạn thế giới đã phục hồi trong phiên 23/9 cho thấy thị trường nội địa chưa phản ánh ngay toàn bộ biến động của các sàn quốc tế.
Trong ngắn hạn, diễn biến nguồn cung tại Brazil và Việt Nam, lượng tồn kho trên các sàn giao dịch, hoạt động của các quỹ đầu tư và sức mua tại các thị trường tiêu thụ lớn sẽ tiếp tục là những yếu tố đáng chú ý đối với giá cà phê.