cổ phiếu
VN-Index giảm hơn 19 điểm
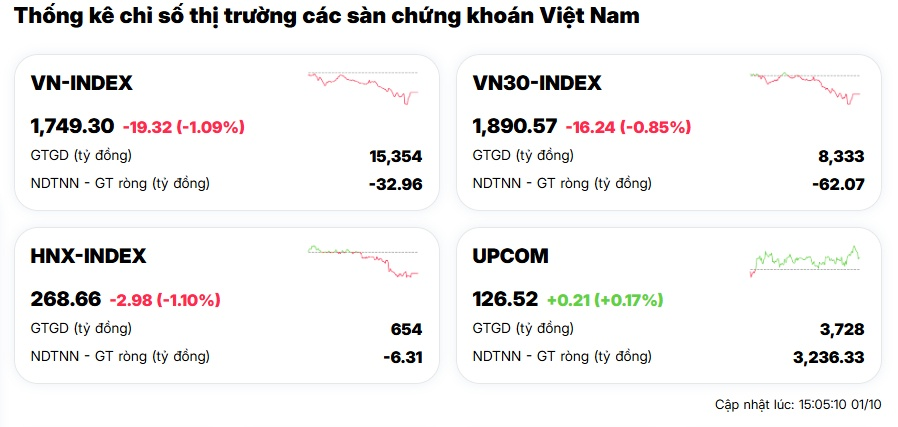
Kết phiên 1/10, VN-Index giảm 19,32 điểm, tương đương 1,09%, xuống 1.749,30 điểm. HNX-Index cũng giảm 2,98 điểm, tương đương 1,10%, xuống 268,66 điểm. Trong khi đó, UPCoM-Index tăng nhẹ 0,21 điểm, tương đương 0,17%, lên 126,52 điểm.
Trên sàn HoSE, khoảng 638,4 triệu cổ phiếu được chuyển nhượng, tương ứng giá trị giao dịch 15.354 tỷ đồng. Thanh khoản không có nhiều thay đổi so với hai phiên trước, cho thấy dòng tiền chưa có sự cải thiện đáng kể trong bối cảnh chỉ số chịu áp lực giảm.
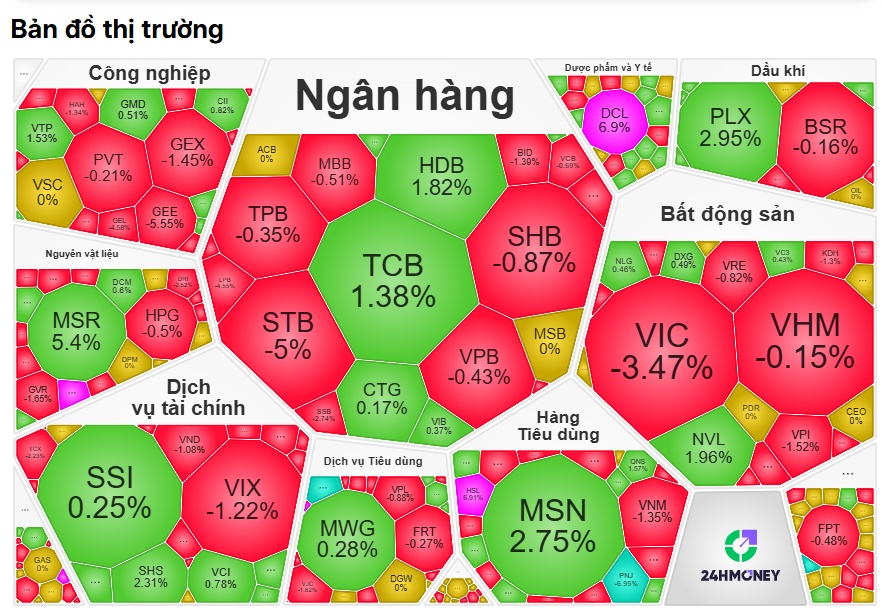
Đáng chú ý, VIC là cổ phiếu tác động tiêu cực nhất đến VN-Index trong phiên, lấy đi hơn 12 điểm của chỉ số. Diễn biến giảm của một số cổ phiếu vốn hóa lớn tiếp tục tạo sức ép lên thị trường, dù mức độ phân hóa giữa các nhóm cổ phiếu vẫn khá rõ rệt.
Cổ phiếu ngân hàng phân hóa
Nhóm ngân hàng tiếp tục ghi nhận diễn biến trái chiều giữa lực mua và lực bán.
Ở chiều tích cực, TCB tăng 1,38%, HDB tăng 1,82%, trong khi CTG tăng 0,17% và VIB tăng 0,37%. Đây là những mã góp phần hạn chế đà giảm chung của thị trường.
Ngược lại, nhiều cổ phiếu ngân hàng vốn hóa lớn chịu áp lực điều chỉnh. STB giảm 5%, BID giảm 1,39%, SHB giảm 0,87%, MBB giảm 0,51%, VPB giảm 0,43% và TPB giảm 0,35%. ACB và MSB giữ giá tham chiếu.
Diễn biến trái chiều cho thấy dòng tiền vẫn đang tập trung chọn lọc thay vì lan tỏa đồng đều trong nhóm ngân hàng.
Bất động sản chịu áp lực, một số mã đi ngược dòng
Nhóm bất động sản tiếp tục chịu sức ép điều chỉnh. VIC giảm 3,47%, trong khi VHM giảm 0,15%. VPI và VRE lần lượt giảm 1,52% và 0,82%.
Ở chiều ngược lại, NVL tăng 1,96% và DXG tăng 0,49%, trở thành những điểm sáng trong nhóm.
Riêng NVL tiếp tục duy trì sắc xanh sau phiên trước đó, đóng cửa ngày 1/10 với mức tăng khoảng 2%. Diễn biến này cho thấy sự phân hóa vẫn diễn ra ngay trong nhóm cổ phiếu bất động sản.
MSN nâng đỡ thị trường, PNJ tiếp tục chịu áp lực
Trong nhóm hàng tiêu dùng và dịch vụ tiêu dùng, MSN tăng 2,75%, trở thành một trong những cổ phiếu có diễn biến tích cực và góp phần hỗ trợ chỉ số. MWG cũng tăng nhẹ 0,28%.
Ở chiều ngược lại, VNM giảm 1,35%, FRT giảm 0,27%. Đáng chú ý, PNJ giảm 6,95% và tiếp tục chịu áp lực bán mạnh. Theo nội dung nguồn cung cấp, PNJ nối dài chuỗi giảm sàn lên 4 phiên liên tiếp và cuối phiên vẫn còn dư bán giá sàn hơn 37,7 triệu cổ phiếu.
Diễn biến tại PNJ là một trong những điểm đáng chú ý trong phiên khi áp lực cung vẫn ở mức cao.
Nhóm chứng khoán tiếp tục phân hóa
Tại nhóm dịch vụ tài chính, diễn biến cũng không đồng nhất. SSI tăng 0,25%, SHS tăng 2,31% và VCI tăng 0,78%.
Trong khi đó, VIX giảm 1,22% và VND giảm 1,08%. Sự trái chiều giữa các cổ phiếu cho thấy dòng tiền chưa tạo được xu hướng đồng thuận trong nhóm chứng khoán.
Giao dịch khối ngoại có sự thay đổi
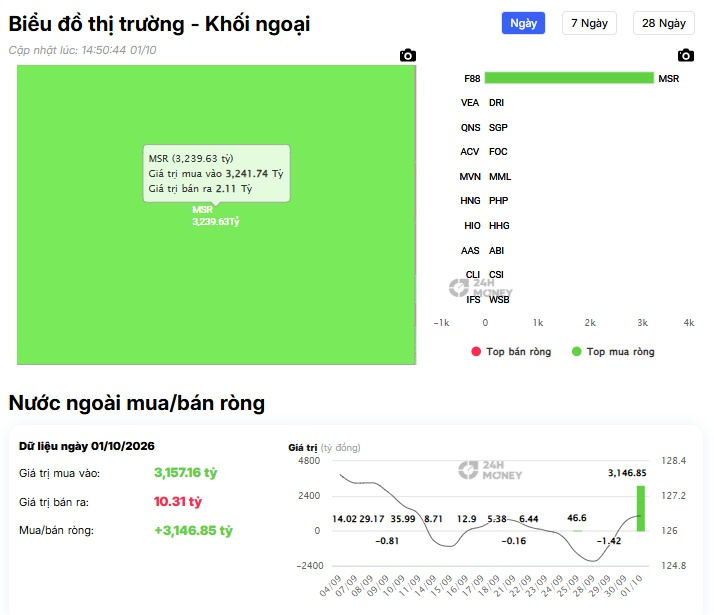
Hoạt động của nhà đầu tư nước ngoài trong phiên 1/10 có sự thay đổi so với phiên trước. Trên HoSE, khối ngoại bán ròng khoảng 77 tỷ đồng, thấp hơn đáng kể so với mức bán ròng khoảng 1.000 tỷ đồng của phiên trước.
Các cổ phiếu nằm trong nhóm bị bán ròng mạnh trên HoSE gồm TCB, MSB, VNM, PNJ và STB. Ở chiều mua ròng, dòng tiền ngoại tập trung vào SBT, VHM, HDB, PLX và MSN.
Trong khi đó, trên UPCoM, nhà đầu tư nước ngoài có giao dịch mua ròng lớn tại MSR, với giá trị được nguồn cung cấp ghi nhận hơn 3.200 tỷ đồng. Đây là giao dịch đáng chú ý nhưng cần được phân biệt với diễn biến mua bán ròng trên HoSE.
Nhìn chung, phiên 1/10 tiếp tục cho thấy áp lực điều chỉnh trên thị trường chứng khoán, đặc biệt tại nhóm cổ phiếu vốn hóa lớn. VN-Index lùi xuống dưới 1.750 điểm trong khi thanh khoản chưa có sự cải thiện đáng kể. Sự phân hóa giữa các nhóm ngành và từng cổ phiếu vẫn diễn ra rõ nét, với một số mã tăng điểm đóng vai trò hạn chế đà giảm của chỉ số.