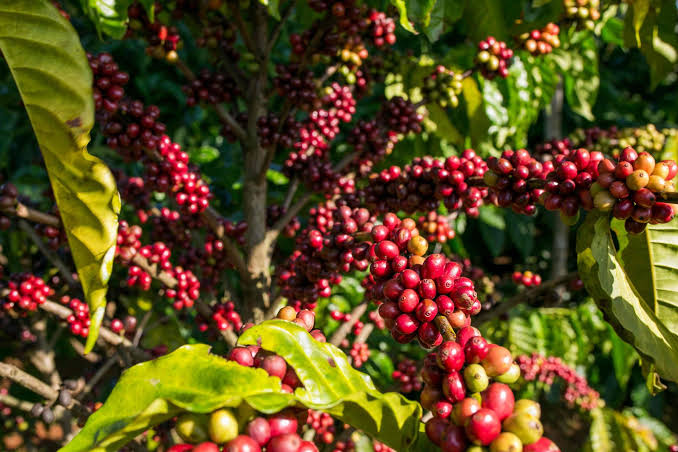
Giá cà phê tại Tây Nguyên giảm 1.400 đồng/kg trong ngày 9/10/2026.
Giá cà phê trong nước giảm đồng loạt
Theo dữ liệu từ trang giacaphe.com cập nhật lúc 06:03:08 ngày 9/10/2026, giá cà phê tại các địa phương thuộc khu vực Tây Nguyên đồng loạt giảm 1.400 đồng/kg so với cùng thời điểm sáng hôm trước.
Cụ thể, giá cà phê tại Đắk Nông (cũ) giảm xuống còn 93.000 đồng/kg, mức cao nhất trong các địa phương được khảo sát. Tại Đắk Lắk và Gia Lai, giá thu mua cùng ở mức 92.800 đồng/kg.
Trong khi đó, Lâm Đồng tiếp tục là địa phương có mức giá thấp nhất, đạt 92.200 đồng/kg.
Diễn biến này cho thấy thị trường cà phê trong nước đang chịu áp lực điều chỉnh, cùng chiều với xu hướng giảm trên các sàn giao dịch quốc tế. Giá thu mua tại các địa phương có sự chênh lệch nhất định, phản ánh mặt bằng giá giao dịch theo từng khu vực.
Giá cà phê robusta trên sàn London giảm mạnh
Trên thị trường quốc tế, giá cà phê robusta giao dịch tại sàn London tiếp tục đi xuống ở các kỳ hạn. Theo dữ liệu cập nhật sáng 9/10, các hợp đồng chủ chốt đều giảm cả về giá trị tuyệt đối và tỷ lệ phần trăm.
Cụ thể, hợp đồng robusta giao tháng 11/2026 giảm 62 USD/tấn, tương đương 1,78%, xuống còn 3.423 USD/tấn. Hợp đồng giao tháng 1/2027 giảm 71 USD/tấn, tương đương 2,05%, về mức 3.398 USD/tấn.
Đáng chú ý, hợp đồng giao tháng 3/2027 giảm 77 USD/tấn, tương đương 2,23%, xuống còn 3.378 USD/tấn.
Như vậy, giá robusta tại các kỳ hạn được đề cập đều giảm, trong đó hợp đồng tháng 3/2027 ghi nhận mức giảm theo tỷ lệ phần trăm lớn nhất.
Giá cà phê arabica trên sàn New York cũng đi xuống
Cùng xu hướng với robusta, giá cà phê arabica trên sàn New York giảm tại các hợp đồng giao hàng.
Theo số liệu cập nhật, hợp đồng arabica giao tháng 12/2026 giảm 3,65 cent/lb, tương đương 1,25%, xuống còn 289,05 cent/lb. Hợp đồng tháng 3/2027 giảm 3,55 cent/lb, tương đương 1,25%, về mức 281,35 cent/lb.
Trong khi đó, hợp đồng giao tháng 5/2027 giảm 3,80 cent/lb, tương đương 1,35%, xuống còn 277,80 cent/lb.
Diễn biến giảm đồng thời của robusta và arabica cho thấy áp lực điều chỉnh đang lan rộng trên thị trường cà phê quốc tế. Trong bối cảnh nguồn cung từ Brazil tăng lên, giới giao dịch đang đánh giá lại triển vọng cân đối cung – cầu trong niên vụ hiện tại và niên vụ tiếp theo.
Xuất khẩu Brazil tăng mạnh, triển vọng dư cung gây sức ép
Một trong những yếu tố đáng chú ý tác động đến giá cà phê thế giới là tốc độ xuất khẩu gia tăng của Brazil, quốc gia sản xuất và cung ứng cà phê lớn trên thị trường toàn cầu.
Theo thông tin được dẫn từ Reuters trong nội dung gốc, xuất khẩu cà phê nhân xanh của Brazil trong tháng 9 đạt 235.800 tấn, tương đương 3,93 triệu bao loại 60 kg, tăng 20% so với cùng kỳ và là mức cao nhất trong 20 tháng.
Trong hai tháng đầu niên vụ 2026–2027, Brazil đã xuất khẩu 6,50 triệu bao cà phê, tăng 21,2%. Trong đó, xuất khẩu arabica đạt 4,69 triệu bao, tăng 9,79%; robusta Conilon đạt 1,80 triệu bao, tăng 66,46%.
Tốc độ xuất khẩu tăng mạnh làm gia tăng lượng hàng được đưa ra thị trường, qua đó tạo sức ép lên giá trong bối cảnh các nhà giao dịch đánh giá triển vọng nguồn cung toàn cầu.
Bên cạnh diễn biến xuất khẩu, các dự báo về sản lượng cũng góp phần củng cố lo ngại dư cung. Hedgepoint Global Markets ước tính thị trường cà phê toàn cầu có thể dư 8,9 triệu bao trong niên vụ hiện tại. Trong khi đó, I&M Smith dự báo sản lượng cà phê Brazil có thể đạt mức kỷ lục 75,50 triệu bao trong niên vụ 2026–2027.
Nếu các dự báo này được hiện thực hóa, nguồn cung dồi dào hơn có thể tiếp tục gây áp lực lên giá cà phê. Tuy nhiên, đây vẫn là những ước tính và dự báo, cần được theo dõi cùng diễn biến sản xuất, xuất khẩu và nhu cầu tiêu thụ thực tế.
Tồn kho thấp và rủi ro thời tiết vẫn là yếu tố hỗ trợ
Mặc dù triển vọng nguồn cung tăng đang tạo sức ép lên thị trường, một số yếu tố khác vẫn có thể hạn chế đà giảm của giá cà phê.
Theo số liệu trong nội dung gốc, lượng arabica đã qua chế biến và rửa sạch được chứng nhận trên sàn ICE giảm 5.462 bao trong ngày 6/10, xuống còn 259.989 bao.
Tồn kho được chứng nhận giảm cho thấy lượng cà phê đáp ứng các điều kiện lưu kho theo quy định của sàn chưa tăng tương ứng với triển vọng nguồn cung. Tuy nhiên, số liệu này chỉ phản ánh một bộ phận hàng tồn kho, không đại diện cho toàn bộ lượng cà phê sẵn có trên thị trường thế giới.
Bên cạnh đó, nguy cơ El Niño vẫn là yếu tố cần theo dõi đối với triển vọng sản xuất cà phê trong niên vụ 2027–2028. Những diễn biến thời tiết bất lợi, nếu xảy ra tại các vùng trồng trọng điểm, có thể ảnh hưởng đến sản lượng và làm thay đổi kỳ vọng cung – cầu.
Nhìn chung, thị trường cà phê đang chịu tác động từ hai nhóm yếu tố trái chiều. Xuất khẩu Brazil tăng nhanh cùng dự báo dư cung tạo áp lực giảm giá, trong khi lượng tồn kho được chứng nhận ở mức thấp và rủi ro thời tiết có thể hạn chế đà giảm.
Trong ngắn hạn, giá cà phê nhiều khả năng tiếp tục nhạy cảm với các thông tin về xuất khẩu Brazil, triển vọng sản lượng và diễn biến tồn kho. Đối với người trồng cà phê và doanh nghiệp thu mua, việc theo dõi sát biến động giá trong nước cùng thị trường kỳ hạn quốc tế sẽ giúp chủ động hơn trong kế hoạch bán hàng và quản trị rủi ro.